

【張明珠專欄】日本連場暴雨水患頻發 過半居民擔心地震水災 一文看懂防災指南與火災保險索償流程
2026年日本極端天氣與自然災害接踵而至,繼7月發生熊本地震後,8月千葉縣又遭逢極端豪雨引發嚴重水患,令當地居民及業主對災害的警戒心大幅提升。日本著名房屋興建商「一條工務店」近期發布《2026年災害與住屋意識調查》,結果顯示過半數受訪者深切感受到水災帶來的威脅,極端天氣已成為日本居住環境不可忽視的隱憂。
過半居民憂心水災 18%曾遭豪雨侵襲
根據《2026年災害與住屋意識調查》數據,排名首位的是「地震」佔46.3%,其次為「颱風及暴風」佔12.2%,第三則是「水災」佔10.9%。雖然地震高居榜首,但有71%受訪者認為自己未來5年內極可能遭遇強震及水災威脅。
調查指出,高達53.9%的受訪者表示感受到住家存在水災風險。此外,已有18%的受訪者表示曾因豪雨導致房屋受損或感受到人身危險;更有34.1%的居民直言,與10年前相比,現時居住地區的水災風險明顯上升,反映極端氣候常態化已深刻影響民生。
與難以預測的地震不同,暴雨及水災具有一定的可預報性。筆者建議香港的日本樓業主可善用日本氣象廳的「Kikikuru」即時風險地圖、各類氣象預報及河川即時影像,及早掌握雨情變化並採取行動。
火災保險「水災補償」保障範圍
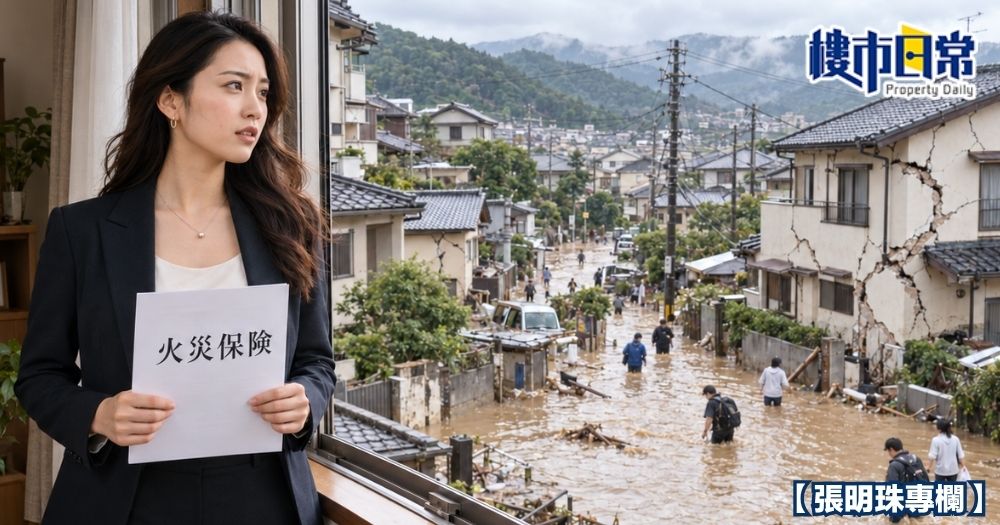
其實當豪雨造成物業受損,日本的「火災保險」同樣可以為水災提供關鍵保障。火災保險中的水災補償,適用於因颱風、暴風雨、豪雨所引發的洪水、融雪洪水、海水倒灌、山泥傾瀉及落石等災害。在都市地區,集中豪雨導致雨水由排水溝或渠蓋湧出地面造成的水患,亦屬於保障範圍。
投保時,業主可選擇三類受保類型,例如僅限物業、僅限家俬或物業與家俬兼備。受保物業範疇,包括住宅,即整幢獨立屋或公寓的主體﹑門窗、門欄圍牆、車庫倉庫、庭園樹木、塌塌米地板,以及固定於物業上的電器,例如冷暖氣設備等。
受保家俬範疇,包括屋內家具、家電製品,例如雪櫃、衣服、單車、排氣量125cc或以下的輕型機車,以及契約明訂的貴重物品。
索償條件與理賠金額計算
然而並非所有水浸個案都能獲全額賠償,火災保險對水災索償設有嚴格的法定觸發條件。一般而言,必須滿足以下其中一項標準。其一,物業或家財受損金額,經估值達到重置成本的30%或以上。其二,發生地板以上浸水,即床上浸水,或積水高度超越地盤面距離45厘米以上。
不過部分投保人為了節省保費,會選擇附加限制賠償比例的特約條款。例如,受損程度低於15%僅賠償保額5%,上限100萬日圓(約4.96萬港元);受損15%至30%賠償保額10%,上限200萬日圓(約9.92萬港元);受損30%以上則賠償損害額或保額的70%。筆者提醒,此類特約條款雖然能減輕保費開支,但在遭遇嚴重水患時,獲賠資金或不足以重建房屋或重新購置家俬。一般而言,如在大阪府一幢25年T 形構造的一戶建,5年保費為19.5萬日圓至20.9日圓(約9,713港元至10,377港元),當中房屋保險金額為2000萬日圓(約99萬港元),家俬保險保額為500萬日圓(約25萬港元),業主需留意獲賠資金是否符合自己預期,所以在投保及理賠時務必審慎評估。
張明珠
Sakura Japan & Global創辦人
免責聲明:本網頁一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本公司無涉。投資涉及風險,證券價格可升可跌。