

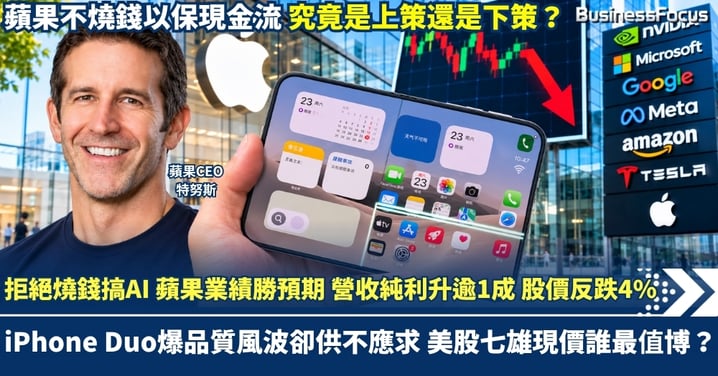
拒絕燒錢搞AI 蘋果業績勝預期 營收純利升逾1成 股價反跌4% iPhone Duo爆品質風波卻供不應求 美股七雄現價誰最值博?
當美股七雄爭相豪擲千億美元搶佔AI市場,蘋果(美股:AAPL)卻拒絕跟風狂燒銀紙,蘋果最新季度營收1,144.77億美元(約8,929億港元),純利307.11億美元(約2,395億港元),雙雙按年增長逾10%勝市場預期,華爾街竟然不賣帳,股價盤後卻一度急挫逾4%。蘋果新任CEO特努斯首份成績表亮麗,背後卻有隱憂,記憶體成本急升、服務收入增長放緩,售價17,499港元起的摺疊iPhone Duo更爆出螢幕損壞風波,甚至傳出為趕出貨而放寬質檢標準。更值得香港股民留意的是,蘋果目前動態市盈率高達35.58倍,反而比AI晶片龍頭英偉達(美股:NVDA)貴逾一倍!當科技巨企陷入AI燒錢競賽,究竟不燒錢的蘋果更安全,還是高增長科技股更值得買入?美股七雄現價誰更值博?
蘋果業績勝預期 股價為何反跌?
蘋果公布最新季績,營收1,144.77億美元(約合8,929億港元),按年增長11.7%,勝市場預期約1,134億美元(約合8,845億港元);純利307.11億美元(約合2,395億港元),按年增長11.8%;每股盈利2.10美元,亦勝預期1.99美元。其中iPhone收入575.83億美元(約合4,491億港元),按年升17.5%;Mac收入107.92億美元(約合842億港元),按年升23.7%;服務收入315.73億美元(約合2,463億港元),按年增長9.8%。不過,iPad收入倒退10.4%,穿戴裝置及配件跌7.9%;大中華區收入雖升21%,仍低於市場預期。全年營收達4,788.34億美元(約合3.73萬億港元),純利1,321.75億美元(約合1.03萬億港元),按年增長18%。
蘋果盈利破頂,股價卻不升反跌,關鍵在於未來利潤受壓。蘋果本季毛利率47.9%,當中約1%受惠於關稅退款,每股盈利亦因此增加0.05美元。管理層預期下季毛利率降至45%至46%,主要受記憶體漲價及Siri AI運算成本拖累;高毛利的服務業務增長亦料放緩至8%至9%。蘋果昨日(2日)收報338.32美元,跌1.83%,業績發布後盤後一度再跌逾4%。大行看法分歧,摩根大通維持「買入」,目標價360美元;美銀維持「買入」,目標價370美元;瑞銀則維持「持有」,僅看296美元,反映市場對蘋果估值仍有爭議。
拒絕狂燒AI保住現金流!摺機卻爆品質危機
當Google(美股:GOOGL)預計今年資本開支高達1,950億至2,050億美元(約合1.52萬億至1.60萬億港元),Meta(美股:META)亦計劃投入1,350億至1,450億美元(約合1.05萬億至1.13萬億港元),蘋果全年資本開支僅90.41億美元(約合705億港元),按年下降近29%,經營現金流卻高達1,450.97億美元(約合1.13萬億港元)。蘋果並非不投資AI,全年研發開支仍達457.65億美元(約合3,570億港元),按年增加逾三成,但選擇依靠自家晶片、裝置端AI及外部合作,避免巨額數據中心建設成本。不過,AI數據中心搶購記憶體推高零件價格,即使蘋果不跟風建廠,仍要承受成本上升。部分雲端AI功能未來更計劃設使用上限,額外使用量可付費購買。蘋果真正的考驗,是能否把AI變成新收入,而非只懂節省開支。
更麻煩的是硬件品質風波,售價由17,499元起的首款摺疊手機iPhone Duo,10月23日上市後便有買家反映,內螢幕開合數次即出現裂痕、白線及黑斑。蘋果承認少量產品出現問題,並安排換機,亦指出新機發售後供不應求。維修機構iFixit拆機後指出,鉸鏈中央支撐結構可能對柔性螢幕造成過大壓力,但故障原因尚未確認。有媒體引述富士康員工聲稱,蘋果曾為趕出貨而放寬部分質檢標準,相關說法尚未獲獨立證實。蘋果可以節省AI資本開支,卻不能讓高價手機的品質與品牌信任受到長期損害。
美股七雄估值大比拼!英偉達16倍最平 蘋果35倍還抵買?
投資者買科技股,不能單看盈利有多高,還要比較未來增長與估值。按昨日(2日)收市價及計算,英偉達(美股:NVDA)報202.06美元,動態市盈率僅16.44倍,為七雄最低;Meta報606.73美元,約18.46倍;Alphabet報278.99美元,約19.87倍。微軟(美股:MSFT)報507.12美元,約24.51倍;亞馬遜(美股:AMZN)報245.63美元,約24.54倍。相比之下,蘋果高達35.58倍,估值是英偉達的2.16倍;Tesla(美股:TSLA)報403.82美元,動態市盈率更高達405.46倍,市場對未來自動駕駛及機械人業務寄予極高期望。
單從盈利增長與估值配合,英偉達、Meta及Google值得優先研究。英偉達直接受惠AI算力需求,預測市盈率只有16.44倍,反映市場預期盈利高速增長;但倘客戶減少晶片採購,盈利預測亦可能大幅下調。Meta廣告業務賺錢能力強,18.46倍估值相對克制,惟今年千億美元AI資本開支將考驗現金流。Google擁有搜尋、YouTube及雲端業務,19.87倍估值亦具吸引力,但須面對AI搜尋競爭及數據中心折舊增加。微軟與亞馬遜均約24.5倍,估值接近,前者企業軟件及Azure業務較穩定,後者則須證明雲端及零售業務能抵銷巨額投資壓力。至於蘋果,現金流強勁、品牌護城河深厚,惟盈利增長及毛利率承壓,35.58倍動態市盈率未必便宜;而Tesla高達405倍以上的估值,則高度依賴未來業務兌現及對於馬斯克的個人信仰。
AI時代真正值得投資的企業,未必是燒錢最多的一家,也未必是目前最賺錢的一家,而是能持續把收入增長轉化成股東回報的企業。蘋果證明不狂燒AI也能賺大錢,卻無法證明高估值必然合理;英偉達看似便宜,也必須靠未來盈利兌現預期。股價平貴不能只看市盈率,買股票買的是未來,而非過去成績。當美股七雄同樣承載市場對AI的巨大期望,投資者究竟是在買企業真正的賺錢能力,還是在為尚未實現的增長預先付帳?
Text by BusinessFocus Editorial
免責聲明:本網頁一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本公司無涉。投資涉及風險,證券價格可升可跌。