

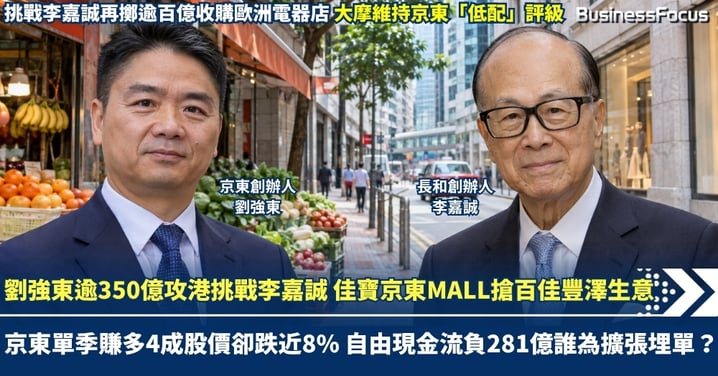
劉強東逾350億攻港挑戰李嘉誠 佳寶京東MALL搶百佳豐澤生意 京東單季賺多4成股價卻跌近8% 自由現金流負281億誰為擴張埋單?
京東(9618)創辦人劉強東大舉攻港,向李嘉誠家族旗下零售王國搶生意,未料京東股價卻率先受挫!近年京東積極擴張,收購香港佳寶超市、開設京東MALL,直接與長和(0001)旗下的百佳、豐澤爭奪客源,累計在港投資更逾350億港元。而京東最新第三季經調整純利按年大增44%,單季自由現金流卻淨流出239億元人民幣(約合281億港元),按年擴大逾一倍。京東今日(18日)股價一度跌近9%,失守100港元關口。劉強東除了在香港搶市場,更斥巨資收購歐洲電器零售集團,同時投資AI及外賣業務。京東明明賺錢,為何股價不升反跌?大手擴張究竟是長遠投資,還是令股東承擔愈來愈大的資金壓力?
劉強東豪擲逾350億攻港 佳寶撼百佳、京東MALL挑戰豐澤
香港零售市場近年面對市民北上消費、網購競爭及經營成本高企等壓力,劉強東卻選擇逆市擴張。京東去年8月收購擁有逾90間分店的佳寶超市,迅速取得本地零售網絡,今年分店數目已突破100間,直接與長和旗下屈臣氏集團的百佳以及另一大品牌惠康超市競爭。
今年6月,京東再於灣仔開設首間香港京東MALL,主打電器、手機及家居產品,與同屬屈臣氏集團的豐澤及其他集團式連鎖電器店爭奪生意。從超市買餸到選購冷氣機、雪櫃,京東希望透過供應鏈及採購規模優勢,吸引重視價格的香港家庭。對消費者而言,多一間零售商競爭自然是好事,但對傳統零售商而言,價格戰可能進一步壓縮利潤空間。
京東攻港亦並非毫無成績,今年雙11促銷期間,佳寶網店銷售額按月增長2.3倍,灣仔京東MALL銷售額按月上升75%,香港站用戶數更按年增加逾一倍。京東稱累計在港投資逾350億港元,涵蓋零售、物流及科技等業務,未來3年計劃與1,000個品牌合作,設立逾200個實體零售據點。不過,銷售額增長不等於盈利增長。京東未有獨立披露佳寶及香港MALL的利潤,促銷折扣、店舖租金、人工與送貨成本,均會影響實際回報。香港零售業最現實的問題,從來不是能否吸引顧客排隊,而是扣除所有成本後,每宗交易究竟可以賺多少錢。京東能否憑較低售價,長期與百佳、豐澤競爭,仍有待實際業績證明。
京東純利增44%股價反跌近9% 自由現金流負281億成警號
京東第三季收入3,096億元人民幣(約合3,644億港元),按年僅增長3.5%;股東應佔純利65億元,經調整純利則增加44%至83億元人民幣(約合98億港元)。但京東零售收入僅增長2.9%,電子產品及家電收入更倒退0.7%,反映核心業務增長乏力。京東零售經營利潤151億元人民幣,按年只增約1.6%,經營利潤率更由5.9%微跌至5.8%。京東盈利大幅改善,部分原因是外賣等新業務減少虧損。新業務經營虧損由去年同期157億元收窄至96億元人民幣(約合113億港元),市場推廣開支亦減少26.2%。換言之,京東減少補貼及控制成本有助改善盈利,卻尚未證明核心零售業務重拾高速增長。對投資者而言,削減開支可以短期提振利潤,但長遠仍要靠收入及盈利持續增長。
京東第三季經營現金淨流出187億元人民幣,自由現金流淨流出239億元人民幣,較去年同期112億元人民幣擴大約112%;淨資本開支亦按年增加113%至55億元人民幣。存貨周轉天數由35.8日延長至41.2日,反映貨品需要更長時間才能完成周轉,增加營運資金佔用。當然,零售業有提前備貨的季節性因素,單季現金流為負並不代表財政出現危機,京東截至9月底仍持有約2,147億元人民幣(約合2,527億港元)現金、受限制現金及短期投資,過去12個月自由現金流亦錄得正數188億元人民幣。然而,相比第二季末的314億元人民幣,過去12個月自由現金流已明顯減少。京東不缺資金,市場真正關心的是:營運現金流能否跟上其投資步伐?
收購歐洲千間電器店再加碼AI 京東全球擴張能否帶來回報?
劉強東的零售布局遠不止香港,京東本月12日完成收購德國電器零售集團CECONOMY約59.8%股權,涉及13.35億歐元(約合115億港元)。CECONOMY旗下擁有MediaMarkt及Saturn等品牌,在歐洲11個市場經營逾1,000間電器店。收購完成後,京東可利用現有歐洲門市、品牌及供應鏈拓展海外市場,與香港收購佳寶、開設京東MALL的方向相似,都是由網上零售走向線上線下結合。不過,收購只是第一步,後續仍涉及門市營運、物流整合及成本控制。
京東第三季研發開支增加36.9%至77億元人民幣(約合91億港元),持續投資AI、物流及技術人才。摩根士丹利則維持京東(美股:JD)「低配」評級,目標價23美元,並憂慮內地消費疲弱,令京東零售增長承壓。事實上,京東並非沒有改善,物流收入第三季增長16.1%,新業務虧損亦顯著收窄,證明控制成本及提高效率已初見成效。問題是,核心零售收入增長緩慢,新增投資卻仍然龐大。
香港顧客可以因佳寶、京東MALL加入競爭而享受更多選擇,但京東股東需要的,不只是更大的零售版圖,而是穩定增長的盈利及現金流。劉強東有資金、有供應鏈,也有擴張野心,但收購多少間超市、進軍多少個國家,並不能直接代表成功。真正的考驗,是京東能否把市場份額變成持續利潤。當消費者享受低價競爭,股東又需要付出多大代價?
Text by BusinessFocus Editorial
免責聲明:本網頁一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本公司無涉。投資涉及風險,證券價格可升可跌。