

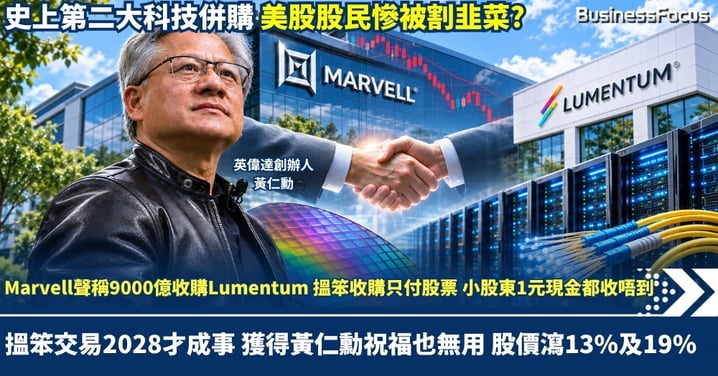
Marvell聲稱9000億收購Lumentum 搵笨收購只付股票 小股東1元現金都收唔到 黃仁勳祝福也無用 股價瀉13%及19%
一宗聲稱價值逾千億美元的世紀收購,竟令到股價暴瀉,雙方小股東齊齊損手!美國晶片巨頭Marvell(美股:MRVL)宣布,以約1,150億美元(約合8,970億港元)的企業價值,全股票收購光學器件商Lumentum(美股:LITE),按彭博統計口徑,規模僅次於SpaceX(美股:SPCX)與xAI合併,堪稱史上第二大科技併購。然而這個被華爾街形容為「垃圾報價」的收購建議,小股東連1元現金都收唔到,消息公布後遂引發恐慌性拋售致兩公司股價暴瀉,Marvell股價週一(2日)大跌12.7%,收市報171.41美元;Lumentum更暴跌18.6%,收報684.40美元。兩家公司聯手搶佔AI光通訊市場,為何股民卻紛紛沽貨?
據報導指出,事前雙方公司CEO都曾致電徵詢英偉達(美股:NVDA)創辦人黃仁勳並獲得支持,英偉達更向兩家公司各投資20億美元(約合156億港元)。然而,Lumentum小股東不會因為收購而直接收到任何現金,只能按4.5倍比例換取Marvell股票。
原本聲稱每股價值1,132美元的收購對價,隨Marvell股價下跌,已縮水逾3成。更重要的是,交易尚未通過股東大會,預計2028年上半年才完成。換言之,天價收購未必令小股東有一毫子現金落袋,反而要承受股價暴跌的風險。究竟是創造AI互聯帝國,還是以華麗科技故事包裝的「搵笨交易」?
1150億美元全股票收購!換股價值縮水32% 股民竟無現金保底?
Marvell提出Lumentum股東每持有1股,可換取4.5股Marvell普通股,沒有固定現金收購價。而官方公布的1,150億美元屬交易隱含企業價值,並非準備支付的現金。按雙方約定的10月28日收市股價計算,每股Lumentum換股價值約1,132美元,較當時股價有23.9%溢價。不過,協議只鎖定4.5倍換股比例,並沒有保證股東最終收到等值1,132美元的股票。隨Marvell股價由10月28日收市價251.65美元跌至11月2日收市價171.41美元,每股Lumentum換股價值已跌至771.35美元,甚至低於Lumentum於10月28日收市價913.95美元。原本的收購溢價,轉眼變成折讓。
以持有100股Lumentum的散戶為例,收購完成後只能換取450股Marvell,按11月2日收市價計算,價值約77,135美元,較最初參考估值少約3.6萬美元(約合28萬港元)。雖然估值減少不等於實際已蝕同等金額,卻清楚反映全股票收購的風險。交易完成前,股民仍可在市場沽出Lumentum,完成後亦能出售Marvell股票。若Marvell股價繼續下跌,實際換股價值亦會隨之下降。收購本應為股東創造價值,結果收購價卻缺乏保障,買方股價下跌的風險直接落在賣方股東身上,難怪市場質疑方案是否合理。
黃仁勳兩邊各投20億美元!光學晶片強強聯手 為何市場不賣帳?
黃仁勳在交易中的角色備受關注。據彭博報道,Marvell及Lumentum的雙方CEO,宣布交易前都曾致電徵詢黃仁勳意見,並獲得正面回應。英偉達今年3月分別向兩家公司投資20億美元(各約合156億港元),涉及AI晶片及光學技術合作。值得留意的是,英偉達持有的Lumentum可換股優先股,可按協議選擇轉換成Marvell新系列優先股,延續主要原有權利;普通股股東則只能換取普通股。雖然優先股安排並非現金退出保證,但大型戰略投資者與一般股民的證券權利存在差異,值得關注。
從業務角度,合併確實有其價值。Marvell擅長高速訊號處理、網絡晶片及定制AI晶片;Lumentum則掌握激光器、光收發器及光路交換技術,有助提升AI數據中心的傳輸速度及能源效益。Lumentum最新季度收入達12.63億美元(約合98.5億港元),按年大增136.5%,經調整營運利潤率達42.3%,業績表現強勁。Marvell管理層預計,合併後可服務市場規模達5,500億美元(約合4.29萬億港元),每年節省逾10億美元(約合78億港元)成本。亦有分析師質疑,兩家公司產品重疊有限,如何產生如此龐大的成本協同效益?技術上可以互補,不代表任何收購價格都合理。
股東大會仍未通過!高達58億美元解約費 世紀收購可能告吹?
另一個容易被忽略的重點,是收購尚未正式完成。雙方董事會雖已一致批准合併協議,Lumentum仍須召開股東大會批准收購,Marvell亦須取得股東同意發行新股及修改公司章程。其後還須通過美國及其他適用地區的監管審查,官方預計2028年上半年完成。換言之,未來一年多仍有變數。若Lumentum股東反對票足以阻止議案通過,交易便可能告吹。對不滿收購條款的小股東而言,投票是表達反對的重要渠道,但單一散戶並沒有獨立否決權。
合併協議還設有高額解約費,Marvell若在指定情況下撤回支持或接受其他更優收購方案,可能須支付58億美元(約合452億港元);Lumentum在相應情況下退出,則可能須支付29億美元(約合226億港元)。若因符合指定條件的監管障礙導致交易失敗,Marvell亦可能須支付32億美元(約合250億港元)。解約費並非股東投票否決便自動觸發,卻反映雙方對完成交易的高度重視。
問題是,企業之間可以設立巨額解約費保障交易,普通股東卻沒有固定現金收購價作保障。全股票收購並非不合理,既可減少企業現金負擔,亦讓雙方股東分享未來增長,但前提是收購估值及風險分配能夠令人信服。AI技術前景值得期待,不等於股東應該無條件支持每一宗天價收購。管理層追求企業規模,股民追求投資回報,兩者未必完全一致。
Text by BusinessFocus Editorial
免責聲明:本網頁一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本公司無涉。投資涉及風險,證券價格可升可跌。