

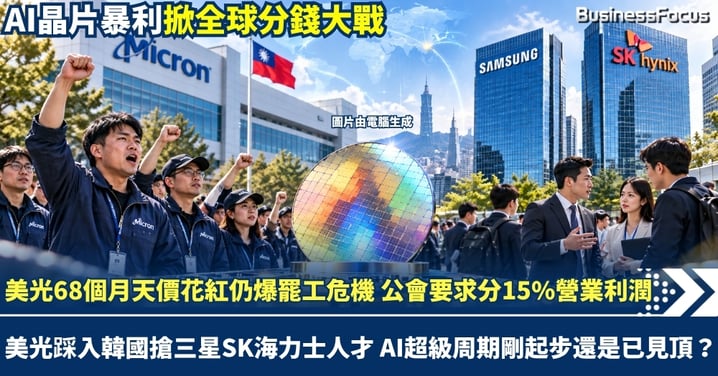
美光68個月天價花紅仍爆罷工危機 公會要求分15%營業利潤 美光踩入韓國搶三星SK海力士人才 AI超級周期剛起步還是已見頂?
一家企業願意拿出最高相當於68個月薪酬的獎花紅,員工第一個反應竟然不是慶祝,而是繼續醞釀罷工。AI熱潮把記憶體行業推進前所未見的暴利周期,美光(美股:MU)日前向台灣員工公布歷來最強獎酬方案,整體獎酬相當於35至68個月薪酬,全年最低現金薪酬達170萬新台幣(約42萬港元),部分合資格員工另有100萬新台幣(約24.7萬港元)一次性現金獎勵。可是,代表當地約三分之二員工的工會仍拒絕把方案視為爭議終結,堅持要求建立永久機制,將15%營業利潤撥作員工獎金,罷工威脅仍未解除。
三星電子(韓股:005930)及SK海力士(韓股:000660,美股:SKHY)今年亦先後捲入獎金與勞資爭議;另一邊廂,美光正於韓國擴大招募HBM設計及架構人才,直踩三星、SK海力士的人才腹地。AI年代最稀缺的究竟是GPU、高頻寬記憶體(HBM),還是懂得製造HBM的頂尖工程師?偏偏股市近日又因「減慢AI研發」憂慮大幅波動,究竟超級周期才剛開始,還是盈利已經好得接近周期最瘋狂的一刻?
天價獎酬遭拒 季績大爆發掀起「利潤分成戰」
乍看之下,美光工會似乎「胃口太大」,但爭議焦點並非170萬新台幣夠不夠多,而是一次性獎勵與永久分紅制度之爭。工會要求建立透明、可核實的計算方法,每年把15%營業利潤納入獎金池;下一輪談判安排於9月18日及21日,若仍未取得突破,工會揚言宣布協商破裂並推進罷工投票。此前內部調查已有逾八成參與會員支持必要時採取工業行動。
員工敢於寸步不讓,全因看準公司正處於利潤大爆發階段,需要大量熟手員工。美光最新季度業績顯示,收入按年狂飆至414.56億美元(約3,234億港元),GAAP毛利率升至84.6%;營業利潤更達333.18億美元(約2,599億港元),營業利潤率高達80.4%。當一家傳統周期性晶片企業賺出近乎軟件公司的利潤率,問題自然由「今年派多少花紅」演變成「AI創造的超額利潤究竟應由股東、管理層還是員工分享」。對資本市場而言,勞資成本亦開始由普通營運開支,變成AI超級周期的新變數。
記憶體戰場大轉移 直搗韓國爭奪HBM精英
內部利潤分配爭議仍未解決,外部人才爭奪戰已經進入白熱化階段。全球半導體企業深知,能否掌握拉開技術差距的核心工程師,將直接決定下一代市場勝負。美光近期積極加碼擴充韓國首爾研發團隊,大規模招募高頻寬記憶體(HBM)高級架構師及I/O設計專才。工作地點直接設於首爾,目標明顯指向三星電子與SK海力士的資深研發精英。三星隨即透過提高績效獎金及擴大股權獎勵等方式,死守核心技術班底。
人才戰背後,反映了記憶體產能嚴重落後於AI需求的殘酷現實。美光高管Sumit Sadana已經明言,AI系統性能越來越取決於記憶體子系統的效能與容量。即使各大廠商正瘋狂增加資本開支建廠,但晶圓廠由建設、裝機到提升良率需時極長,實質性新增產能最快要到2028年才能逐步釋放。面對未來機器人技術普及將引爆海量記憶體需求,市場目前不僅缺乏晶片,更極度缺乏懂得製造先進晶片的頂尖人才。
全球爆發分錢大戰 超級周期迎來最大矛盾
記憶體巨頭的利潤爭奪戰早已席捲全球。三星早前面對近5萬人罷工威脅,最終妥協設立相當於半導體部門營業利潤10.5%的特別獎金池。SK海力士亦按前一年度10%營業利潤建立分紅機制。在同行10%與10.5%的對比下,美光工會開價15%,令爭奪戰進一步升溫。假若美光真的爆發罷工,雖然影響自身交付,但在全球供應極度緊張下,反而有機會進一步推高現貨價格,引發市場連鎖反應。
偏偏股票市場從來不會等缺貨真正結束才轉身。美光週一(14日)曾因市場突然憂慮AI研發及投資增速放慢,股價大跌逾5%;即使現時HBM及伺服器DRAM仍然緊張,投資者交易的早已是2027、2028年的需求。如果Meta(美股:META)、微軟(美股:MSFT)、Google(美股:GOOGL)及亞馬遜(美股:AMZN)沒有削減AI資本開支,AI推理、AI代理及企業AI仍可能繼續吞噬記憶體;相反,一旦「減慢AI研發」由安全倡議演變成真正削減數據中心投資,今日的供不應求,便可能正面撞上2028年逐步釋放的新產能。
AI發展上限或許正由記憶體決定,但記憶體股的最終價值,始終取決於科技巨企願意投入多少資本。當企業被迫狂派巨額獎金留人、基層員工開口要求直接瓜分營業利潤,既反映記憶體戰略價值升至歷史高位,也意味盈利預期已被推到極點。真正的風險往往不再是產能不足,而是某一天猛然發覺,最樂觀的超級周期劇本,早已全數反映於極度高昂的股價之中。
Text by BusinessFocus Editorial
免責聲明:本網頁一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本公司無涉。投資涉及風險,證券價格可升可跌。