

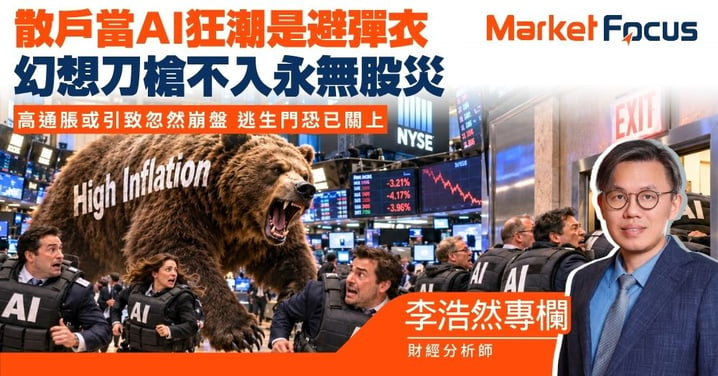
【李浩然專欄】散戶當AI狂潮是避彈衣 幻想刀槍不入永無股災 高通脹或引致忽然崩盤 逃生門恐已關上
今天的 setup 固然不同,但不代表 risk-free。通脹沒有 2022 年那般如脫韁野馬(數據顯示通脹從俄烏戰事爆發前約 2.4% 升至近期約 3.4%)。這數字未至於溫和得令人安枕,但至少未將央行官員逼成四處救火的瘋子。另一邊廂,經濟底子比 2022 年 solid,AI CapEx 狂潮仍在燃燒,就業市場有韌性,Corporate earnings momentum 依然霸道。這堆 factor,等於為股市穿上了一件避彈衣。
問題是,避彈衣從來不是免死金牌。尤其當穿著它的人,開始膨脹到以為自己刀槍不入之時。
拆解今年美股的 return attribution(回報歸因),結果極具啟發性。以今年首三季為例,S&P 500 YTD 總回報約 13.02%。但這 13% 的升幅,絕對不是因為投資者心甘情願 pay up 給予更貴的估值溢價。恰恰相反,PE multiple contraction(估值收縮)的貢獻是負數,約為 -13.17%;Dividend(股息)貢獻約 0.96%。真正孭起整個大市的,是 Earnings,貢獻度高達 25.23%。
這組數字值得 mark 低慢慢咀嚼。大市破頂,靠的不是 Valuation 膨脹的虛火,而是在估值縮水的逆風中,硬生生被盈利扯上去。換言之,股價雖升,但 Smart money 其實已在暗中劈低願意支付的 multiple。這不是 euphoria(全民亢奮)式的泡沫,而是一場 earnings-driven 的拔河:Yield 站在左邊,死命拉低估值;Earnings 站在右邊,夾硬將指數往上推。目前為止,盈利贏了一個馬鼻。
但這亦 expose 了市場最致命的軟肋(Achilles' heel):眼前的 bull market 不是不怕高息,而是極度依賴盈利繼續交出 flawless(完美無瑕)的成績表,容不下半點 miss。
這裡的戲肉,不在於「為什麼 VIX 這麼低」,而是「VIX 到底 price out 了甚麼 tail risk」。
VIX 衡量的是標指期權的 implied volatility,本質上就是短期 downside 的「保費」。VIX 低殘,代表大眾極度吝嗇,不肯為短期災難支付 premium。但保費平,不代表間屋不會火燭,通常只是因為全條街的鄰居都集體失憶,忘記了廚房還開著煤氣掣。
當前的 low-volatility 狀態,華爾街有幾套說辭:第一,強勁的 earnings growth 冚過了息口壓力;第二,Market breadth(市場寬度)極度集中,靠少數 Big Tech 與 AI 概念股頂住半邊天;第三,投資者對 higher for longer 已徹底麻木,不再將每次 yield spike 當成末日;第四,系統性的 short vol 資金、被動資金、Option flows 及機構 rebalancing 壓死了短期波幅;第五,也是最 human nature 的盲點——只要價位一日未跌,散戶就覺得 risk 不存在。
最後一點最反智,卻也最 common。
AI CapEx 無疑是這輪升市最華麗的遮羞布。只要 Cloud giants、晶片廠、Data centers、電力基建及相關 supply chain 繼續科水擴張,資金就有信仰,相信 earnings cycle 還有排玩。Semiconductors 甚至由一個板塊,升華成華爾街的新興宗教。以前炒家拜 Fed,現在全中環拜 GPU;以前逢 dip 就等鮑威爾放鴿救市,現在逢 dip 就等 Big Tech 宣佈加碼 CapEx。
背後當然有 solid fundamentals 撐住。AI 不是 Metaverse 那種靠份 PowerPoint 吹出來的虛火,它是真金白銀 drive 緊實體的晶片需求與基建投資。爭議點從來不是 AI 重不重要,而是市場是否已經將這份「重要性」直接 priced to perfection,絕不容許半點甩漏。
半導體週期向來有一個極殘酷的特質:當全地球都深信 demand 無限時,Supply 通常也會自我催眠,以為自己同樣無限。CapEx 水喉一旦長開,Capacity(產能)、Inventory(庫存)、Order visibility 與 Gross margin,去到某個 tipping point 就會化作同一把劏豬刀的不同刀面。AI 需求 long-term 可能是 real 的,但 Equity market 買的從來不是「長遠真實」,而是「短期 momentum 絕對不准放緩」。這是兩碼子事,可悲的是,大眾總愛混為一談,然後心甘情願將自己的本金交由高昂的 valuation multiple 去「較飛」。
目前大市派出的 signal 是:Earnings 食得住高息,估值亦已局部調整,所以 Don't panic。這套 logic 聽落好順耳。但它建基於一連串極苛刻的 prerequisites:盈利必須繼續 beat expectations、通脹不准反彈、長債息不能失控飆升、油價不去辣著通脹預期、央行不要彈弓手轉鷹、Credit market(信貸市場)不能見裂痕。
換言之,市場的「有恃無恐」,是疊在一座「只要……就……」的層層塔之上。這種淡定,就好似企在火山口邊緣打卡,讚嘆風景優美。風景的確一流,但 location 絕對有伏。
真正致命的暗湧,是息口的 competition effect(競爭效應)。當 Cash 和 High-quality fixed income 只能提供 0% 甚至 1% 息時,買股票自然是無得揀的選擇。TINA (There Is No Alternative) 是 ZIRP(零息時代)最懶惰卻最戰無不勝的投資口訣。那年代,估值可以任吹,Duration 可以無限拉長,盈利可以是十年後的畫餅,連年流血燒錢的初創亦可美其名曰 "Growth assets"。金融市場,就是少數能將先天缺憾化妝成性感 story 的奇葩地帶。
但 Game rules 已變。現在 Fixed income 策略閒閒地交出 5% 至 7% 的 yield。這絕對不是碎銀。這意味著股票市場重新迎來了具殺傷力的對手,而且這位對手毋須向你兜售 AI 願景、不用靠 Adjusted EBITDA 粉飾太平、更不用承諾十年後 Free cash flow 才能轉正。Bonds are paying you real money now。對 Equities 的估值霸權而言,這本身就是一種降維打擊的侮辱。
當 Risk-free 或 Low-risk 資產開始派發 decent return,Asset allocation 的計算機就會變得極度冷血。Pension funds、保險公司、Sovereign wealth funds 以至 High-net-worth 大客,根本不需要「看淡」股市才會掟貨。他們只需要發現,原來承受低得多的 volatility 也能 lock-in 足夠的 target return。股災的觸發點未必是 panic,很多時不過是 Asset Allocation Committee 房內的一句:「不如我哋 rebalance 一下。」
這種龐大的沽壓,起初絕不會像荷里活災難片般地動山搖。它是 silent 的。大市衝高時大戶趁機 offload 少許,Tech stocks 超買時減持一點,Credit spread 穩定時掃多幾注債。直到某一天,當 Earnings beat 的神話斷纜、估值炒到天花板、息口卻依舊高企時,市場才會猛然驚覺:Marginal buyers(邊際買家)消失了。到那刻,沉睡的 VIX 就會甦醒,而且起床氣通常極度暴躁。
通脹則是另一個更危險的計時炸彈。歷史數據顯示 (1928-2020),在通脹升溫期,S&P 500 年化回報僅約 6.7%,但在通脹回落期,回報高達 16.5%;當通脹高於 3% 時,年回報約 6.3%,低於 3% 時則為 15.7%。這些數字並非精密的水晶球預言,但 direction 極度清晰:股市極度偏好 Disinflation(通脹降溫),極度抗拒 Inflation 復燃;食得落溫和通脹,但絕對啃不下高通脹。
這也不難理解。Low and stable 的通脹有助 Top-line growth,企業具備 Pricing power,Demand 不至於崩塌,央行也不會拿著大鐵鎚追著大市狂扑。但通脹一旦過熱,畫面就會變得極度 ugly。Cost 急漲榨乾 Profit margin,消費者實質購買力插水,央行勒緊 Financial conditions,Long-end rates 重新 repricing,Valuation multiple 隨之遭到暴力下殺。這不是單點攻擊,而是一場全方位的 multi-factor 圍毆。
能源價格更是當中最惡毒的一環。石油從來不是普通 commodity,油價飆升會像病毒般滲透入物流、製造業、食品、航空以至 Consumer confidence 與通脹預期。它就像經濟體系內的壞膽固醇,短期未必即刻攞命,但長期必定塞爆血管。若地緣政治衝突火上加油,市場大可以短炒扮鴕鳥,但 Fed 不能扮看不到,消費者的銀包更騙不了人。華爾街大可以拿剔除能源的「Core inflation」來自慰,但街口入油那張單,從不接受這種學術上的地獄黑幽默。
故此,核心命題根本不在於「點解 VIX 唔升」,而是「市場是否已將所有 Tail risks 降格為暫時性的 noise」。這才是最心寒之處。
當今華爾街,將 High rates 解讀為經濟強韌的明證,將通脹反彈視為短期能源衝擊,將殺估值輕描淡寫地用 Earnings growth 來 offset,將低殘的 VIX 視作 Market confidence。每個 narrative 獨立看都 make sense。但全部湊合在一起,就像一班醉酒佬在蘭桂坊互搭膊頭,互相證明大家無飲醉一樣荒謬。
最滑稽的是,市場總有種迷思,喜歡事後孔明地尋找所謂的「臨界點」。10 年期美債息升穿幾多厘會爆煲?5%?5.5%?還是 6%?Real rate 升到幾多會撳死 Tech stocks?油價見幾多會辣著通脹預期?Credit spread 闊到什麼水位代表 Risk-on 情緒徹底玩完?大眾病態地渴求一個 magic number,因為確切的數字能給予人類一種「風險可控」的虛假安全感。
可惜 Market 不是探熱針,從來沒有一條「過界即爆」的紅線。真正的 Tipping point,通常並非某個單一水位,而是多個 macro variables 同時失去彈性 (elasticity):息口再抽高些少、盈利再 miss 些少、油價再漲些少、工資再 sticky 些少、Fed 口風再鷹些少、估值再離譜些少、Positioning 再擠擁些少…… 然後,一件微不足道的黑天鵝事件,就會點燃火藥庫。事後財經演員會解畫,說「某某事件引發大跌」。Bullshit。事件充其量只是一根火柴,滿地早已經潑滿了電油。
眼前美股最大的 edge 是 Earnings,但最大的 risk,同樣是 Earnings。當大市的擎天柱單一化到這個地步,Margin of error(容錯率)就會降至冰點,Disappointment 的代價將呈幾何級數飆升。PE multiple 正在收縮,正好說明 High rates 確實在發揮地心吸力。Fund manager 並未徹底喪失理智,他們只是暫時被華麗的業績安撫住神經。只要盈利持續交到貨,大市絕對可以繼續 grind higher,VIX 繼續發夢,Bond bears 可以繼續怨天尤人。可萬一 Earnings momentum 一旦失速,個市就會駭然驚覺,自己根本沒有第二條腿可以企穩。
這正是 Low-volatility market 最詭異之處。它不是抹殺了風險,而是將所有 risk roll-over(展期)到未來的某個時空。就像你將所有的卡數無限期 min-pay 一樣,今日「先使未來錢」固然極爽,明天的龐大複息效應,自會教你重新做人。
到底應該怎樣 navigate 這個市?一味死沽看淡固然不智,盲目 FOMO 高追更不可取。在美股看淡(Shorting)是一項極高尚但極度昂貴的嗜好,尤其在盈利屢獲 upward revise、AI CapEx 狂飆、Liquidity 尚未乾塘的大局下。單憑「長債息高」就跑去做淡,無異於把 textbook 當成 trading system。華爾街絕對無任歡迎,樂意沒收你的學費。
然而,盲信 Low VIX 等於 safe,同樣是天真嬌。Low vol 從來不等於 margin of safety,它只代表當刻的保險費很平。有時它意味著風險確實降溫,但更多時候,它代表全體大眾集體失憶。眼下的格局更像是兩者的混合體:Fundamentals 其實未算差,但 Price 已經 fully priced-in 所有 good news;盈利強悍,但集中度風險極高;AI 故事夠 real,但估值已經毫無走樣的空間;息口未至於釀成核災難,但 5 厘回報已強大到足以成為 Asset class 的終極對手。
這個市,根本不需要急於散檔,甚至絕對有條件繼續破頂。事實上,史上最折磨人的 Bull market 往往就是這副德性:Macro 佬指控它背離基本面,Value investors 嫌它貴得離譜,大淡友日日咒它氣數已盡,然後它卻每個月輕描淡寫地創出 all-time high,用 price action 無情地掌摑全中環自詡最聰明的人。
但真正 top-tier 的操盤手從不會問「點解仲未跌」,而是會問:「如果轉勢,哪一個 narrative 會最先爆破?」
答案,大概率不是 Rate 本身,而是 Earnings。只要企業利潤維持增長,High rates 頂多是一陣 Headwind(逆風);但若盈利一旦 downward revise,高息就會瞬間從逆風變成吊頸的絞索。倘若通脹再度死灰復燃,封殺了 Fed 的減息空間,這條絞索只會勒得更緊。萬一 AI CapEx 的 ROI 開始被華爾街大行質疑,Tech stocks 頭頂的神聖光環,就會在一夜間褪色為一隻普通 cyclical stock 的工業反光。到那時候,VIX 飆升之前,是絕對不會禮貌地提前敲門的。
說到底,大市的 volatility 到底去了哪裡?
它沒有消失。它潛伏在 Valuation compression 的暗湧中,隱藏在 Bond yield 誘人的息差裡,蟄伏在能源價格與通脹預期的陰霾下,埋伏在「AI CapEx 能否順利變現成 free cash flow」的靈魂拷問中。它更藏身於一個越來越簡單,卻越來越致命的 Market consensus 裡:「只要 Earnings 繼續 beat,所有罪孽皆可被原諒。」
眼下的市場並非沒有 Fear,而是 Fear 暫時被亮麗的 Earnings 強行鎮壓住了。這種維穩狀態可以頂很久——絕對長過淡友 margin call 能死撐的極限,亦長過 Common sense 願意妥協的時間。但請記住,這從來不是永久和平,充其量只是一場脆弱的 ceasefire(停火協議)。
在 Higher for longer 的高息紀元裡,股票依然可以破頂。但大前提是,你必須交出真金白銀的 EPS,而不是靠吹水的 story、PPT 幻覺和左砌右搭的 Adjusted metrics。在 ZIRP 時代,Capital market 極其樂意為「夢想」磅水;時移世易,現在的大戶,只要求睇收據(Receipts)。
這才是本輪牛市的 core logic:不是息口不重要,而是盈利暫時大過天;不是 VIX 預測準確,而是 VIX 正在偷懶;不是市場絕對 safe,而是大市尚未被逼到埋牆角去正視 risk。
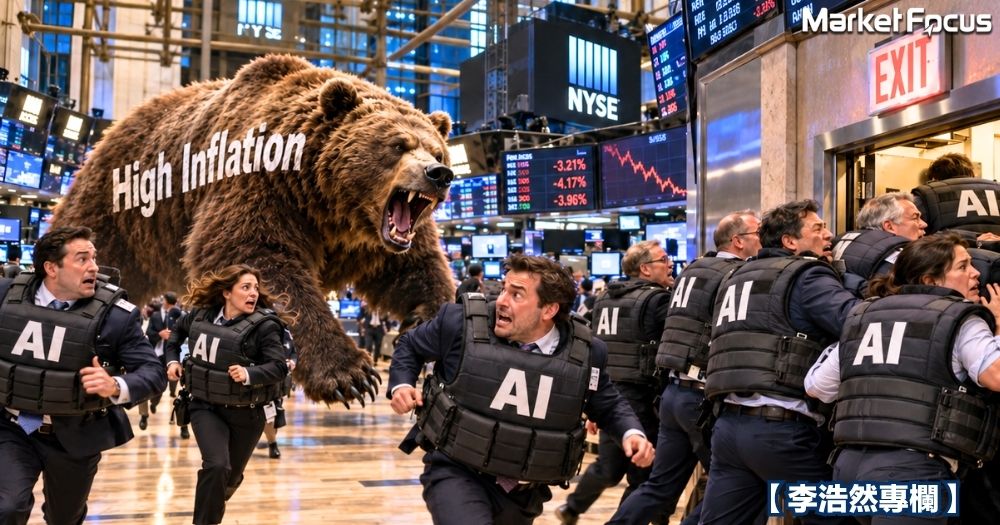
牛市確實在苟延殘喘,只是它早已不再青春。它披著一套名叫 AI 的 Armani 西裝,踩著由 Earnings 打造的斗零踭,身後還拖著一隻名叫 Inflation 的洛威拿惡犬。只要惡犬不發脾氣咬人,這場流動性 Party 絕對可以繼續跳下去。但大家最好祈禱音樂不要突然停頓,否則當所有人蜂擁衝向逃生門時,就會驚覺 exit 原來比想像中窄得多——而 Bond market,早已經「擔定櫈仔」坐在門口,冷笑著準備收你極度昂貴的過路費。
李浩然
www.facebook.com/lhyinvestment/
免責聲明:本網頁一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本公司無涉。投資涉及風險,證券價格可升可跌。