

【美股爆煲警號?】納指、英偉達齊破頂 美債息逼近5.5厘警戒線 大行三大判斷拆解後市 無美股、MPF點部署?
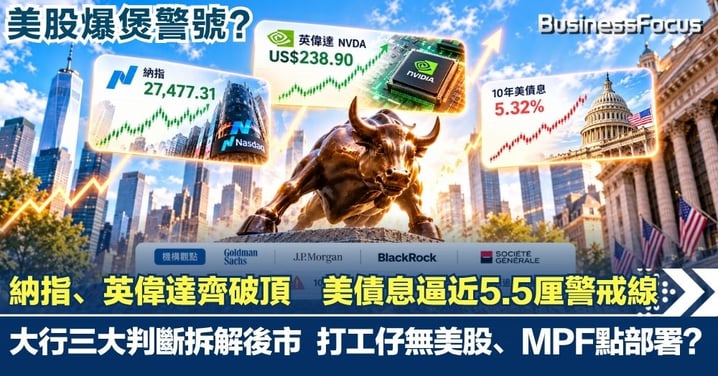
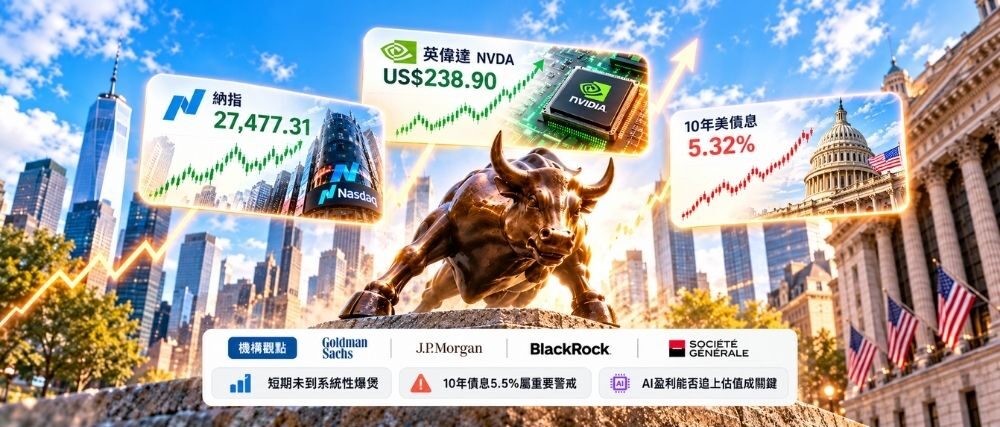
美股再創新高,美債市場卻同步響起警號。10月5日,納斯達克指數升至27,477點歷史高位,AI龍頭英偉達(美股編號:NVDA)收報238.9美元,同樣刷新紀錄;另一邊,美國10年期國債收益率升至約5.31%,30年期債息亦升至5.66%。市場出現「股升、債價跌、債息升」的情況,科技股估值繼續向上,但全球資金成本同時抽高。為何利率高企仍壓不住納指升勢?「5.5厘」會否成為美股「爆煲線」?更現實的是,假如香港打工仔一直沒有買美股,甚至強積金組合內沒有美國股票基金,目前應否追入?
英偉達在10月5日盤中一度升穿240美元,高見約240.1美元,創歷史新高,今年累升逾28%;納斯達克指數同日一度高見27,544點,收市報27,477點,再創紀錄,今年累升逾18%。然而,股市向上之際,美國長債仍持續遭拋售,10年期美債收益率盤中一度升至約5.35%,反映長期資金成本仍在上升。
傳統估值模型下,無風險利率上升,企業未來現金流折現後的價值下降,科技股理論上承受較大估值壓力。然而今輪市場最大的不同,是AI龍頭企業盈利預期仍然強勁,市場同時相信大型科技公司的AI資本開支最終可以轉化為收入及盈利增長。
高盛的核心觀點是,AI基建投資仍處擴張期,大型科技企業持續增加數據中心、晶片及雲端基建投入;貝萊德亦認為,AI投資已逐步由概念走向實際企業開支及盈利貢獻。
換句話說,利率並非失效,而是盈利預期上修帶來的支持,暫時足以抵消折現率上升造成的估值壓縮。只要AI收入及盈利預測持續上調,高成長股便仍有能力承受高利率;真正的風險,是盈利增長一旦開始追不上資金成本。
美債息為何愈升愈高?
今輪長債息率向上,不能只用「聯儲局加息」解釋。美國政府龐大融資需求,加上AI企業大舉發債,正在同時爭奪市場長期資金。
美國公共債務已突破40萬億美元,財政赤字意味國債供應仍然龐大。另一方面,高盛估計,2026年超大規模雲端服務商直接發債規模可達約2,500億美元;若計入整個AI生態圈,相關債務發行規模已接近5,000億美元。
財政供應、AI融資需求及實際利率抬升,成為今輪長端收益率上行的三大結構因素。 當美國政府與科技巨企同時需要大量資金,投資者自然要求更高回報,長年期債息亦因而上升。
大行第一個判斷:短期未到全面爆煲
大行目前並沒有形成「美股即將股災」的共識。
摩根大通的核心觀點偏向樂觀,認為美國經濟、消費及企業盈利仍具韌性,只要宏觀數據未急劇轉差,長端收益率上升未必立即觸發全面拋售。有研究機構亦傾向認為,市場目前較大的風險是估值倍數收縮,而非經濟衰退或企業盈利突然崩潰。
因此,華爾街基準情景較接近「高位波動增加」,而非「系統性爆煲」。
大行第二個判斷:5.5厘是重要壓力位
較值得留意的是法興銀行的警告。法興認為,若10年期美債收益率進一步升至約5.5%至6%,高融資成本可能開始侵蝕企業盈利,同時削弱依靠發債支持AI資本開支的模式。現時10年債息約5.31%,距離5.5厘只差約19個基點。
不過,5.5厘並非一升穿便必然股災。真正需要觀察的是,債息升穿5.5厘時,企業盈利能否同步增長。若盈利仍可上修,市場仍有承受能力;若盈利同時轉弱,估值壓力便會迅速放大。
大行第三個判斷:真正危險是AI盈利失速
市場最大的風險,未必是單一利率水平,而是AI盈利與估值之間的平衡突然失效。
美國券商BTIG市場策略師 Jonathan Krinsky 指出,標普500一度只有47.8%成分股站上200天線,反映升市愈來愈集中於少數大型科技股。基金經理調查亦顯示,AI相關交易已處於高度擁擠水平。
在美債息繼續向上之際,若AI資本開支開始減速、盈利預測被下調,再加上市場廣度惡化,屆時美股面對的便不再只是估值收縮,而可能演變成「盈利+估值雙殺」。
市場普遍認為目前更接近「局部泡沫、非系統性風險」,而下一個關鍵驗證點正是AI盈利能否持續兌現。
冇美股、MPF冇美股基金點算?
對一直沒有美股的香港打工仔,最不理想的做法,是看到納指破頂後一次過追入。
首先應檢視強積金組合實際資產分布。即使基金名稱並非「美國股票基金」,環球股票基金、核心累積基金仍可能持有相當比例美股。若距退休仍有較長時間,而且美股曝險明顯偏低,可以透過未來供款或分段調整逐步增加環球或美股配置,避免在歷史高位一次過大幅轉倉。
臨近退休人士則更應重視回調風險。當美債收益率已升至5厘以上,固定收益資產重新提供較高回報,資產配置未必要只剩「追AI股」一個選項。
或者,在投資組合當中未有美股部署的話,可以通過ETF操作,分批分階段部署美股股市相關的指數ETF產品。
今輪牛市真正要問的,已不是「5厘債息為何美股仍然升」,而是AI盈利還可以跑贏高利率多久?只要盈利仍然向上修正,牛市未必結束;一旦盈利增速開始追不上資金成本,5.5厘便可能由市場警戒線,變成真正的壓力測試。
Text by BusinessFocus Editorial
免責聲明:本網頁一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本公司無涉。投資涉及風險,證券價格可升可跌。