

【美光業績MU】MU美光利潤暴升10倍 業績亮麗股價為何升不動?HBM供應看到2028年 市場卻擔心一件事
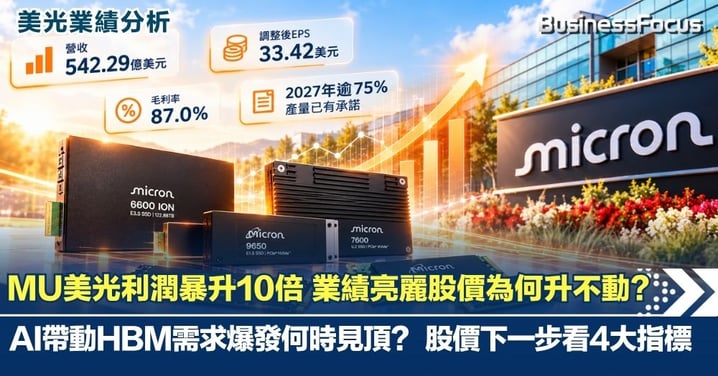
美光科技Micron Technology(美股編號:MU)公布2026財年第四季業績,收入、盈利及毛利率齊創紀錄,下季指引亦全面高過市場預期。AI伺服器帶動HBM(高頻寬記憶體)、DRAM(動態隨機存取記憶體)及NAND(快閃記憶體)需求急升,最新1季經調整每股盈利暴升逾10倍!管理層更指2027年逾75%產量已有客戶承諾,大部分HBM供應亦已簽約,供應緊張局面可能延續至2028年。然而,亮麗業績未能換來股價大升。投資者目前爭論的已不是AI有沒有需求,而是87%毛利率能維持多久、美光大舉擴產會否令供應最終反超需求,以及今輪AI浪潮能否真正改寫記憶體股一向大上大落的周期。
業績全面破頂 定價能力強
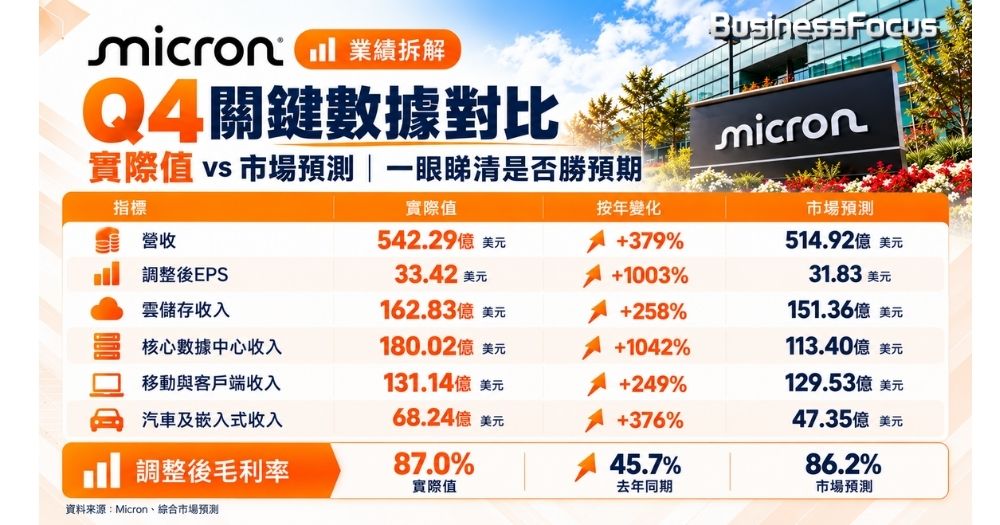
美光公布的第四季收入為542.3億美元,按年升379%、按季升31%;經調整每股盈利33.42美元,較去年同期3.03美元升逾10倍;經調整毛利率達87%。公司預計2027財年首季收入615億美元、每股盈利38.15美元,均高過市場原先預測。
今季盈利爆升亦不只是「賣得多」,而是「賣得更貴」。DRAM收入398億美元,按季升27%,出貨量僅增中單位數,平均售價卻升高十幾個百分點;NAND收入141億美元,出貨量增約10%,售價更升約30%。供應不足令美光擁有罕見的定價能力。
訂單排到2028年 供應仍緊張
管理層透露,2027年超過75%總產量已有客戶承諾,目前不少洽談更已轉向2028年。2027年絕大部分HBM產量亦已完成協議,價格較2026年明顯提高,美光預期2027及2028年記憶體供需環境甚至會比2026年更緊張。
另一關鍵是長期合約。美光目前已簽署26份Strategic Customer Agreements(SCA),估計覆蓋至2030年逾35%收入,剩餘履約責任(RPO)約1,500億美元。合約採用take-or-pay形式,部分設有固定價格或價格上下限。意味美光擴產前已能掌握更多長期訂單,有機會降低過往記憶體行業「加價、擴產、供應過剩、跌價」的循環風險。
87%毛利率見頂?
市場最大的疑問反而來自毛利率。第四季達87%,首季指引卻回落至86.25%,難免令人懷疑盈利是否已接近高峰。
不過,美光解釋,首季主要受到員工獎勵及相關庫存成本拖累,預計首季反而會是2027財年的毛利率低位,其後季度有望重新回升。
資本開支同樣受到關注。2026財年資本開支273.7億美元,2027財年首季料達115億美元,上半年約250億美元,下半年更會增加。不過,新增支出較多投放於廠房及潔淨室,新產能需要時間爬坡,並非短期突然大量湧入市場。
大行為何仍有分歧?
業績後大行分歧正好反映市場爭議。德銀維持美光「買入」評級及1,550美元目標價,但認為首季毛利率指引稍欠驚喜,成本上升值得留意;高盛則維持「持有」評級,目標價從1,100美元上調至1,250美元。
另一方面,有資深半導體分析師認為,市場仍以傳統周期股方式為美光估值,但AI帶來的長期訂單、供應限制及SCA機制,可能令今輪盈利周期較過往持久。核心分歧因而十分清楚:美光究竟只是身處記憶體景氣最高峰,還是盈利模式正在出現結構性改變?
投資者如何部署?
美光目前最大的吸引力,是AI需求仍強、供應持續緊張、記憶體價格上升,加上長期合約提高未來收入可見度;最大風險則是股價2026年已大幅上升,今年累積升幅逾2.8倍,一旦DRAM及NAND價格轉弱,市場很可能重新以周期股進行估值,引發股價下跌風險。
看好AI記憶體長周期的投資者,可考慮避免業績後一次過追高,改以分段部署,並重點觀察四項指標:DRAM及NAND價格、毛利率、SCA覆蓋率,以及新產能投產速度。若不希望承受單一記憶體股的周期風險,半導體ETF亦可分散個股波幅。
美光下一階段要證明的,已不只是盈利可以再創新高,而是AI能否令記憶體行業告別過往「賺得最多時,往往也是周期最接近高峰」的宿命。
Text by BusinessFocus Editorial
免責聲明:本網頁一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本公司無涉。投資涉及風險,證券價格可升可跌。