

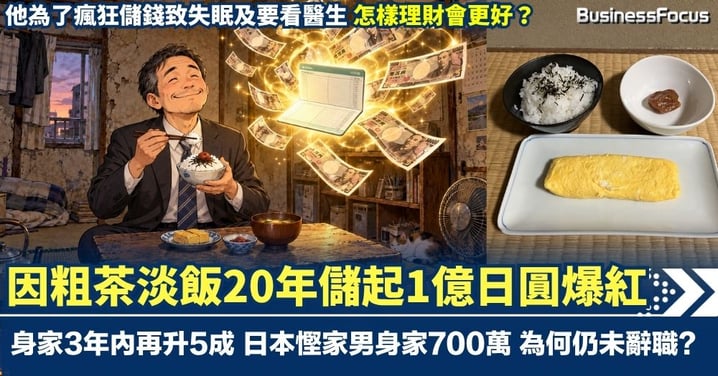
因粗茶淡飯20年儲1億日圓爆紅 身家3年內再升5成 日本慳家男身家700萬 為何仍未辭職且受失眠困擾?
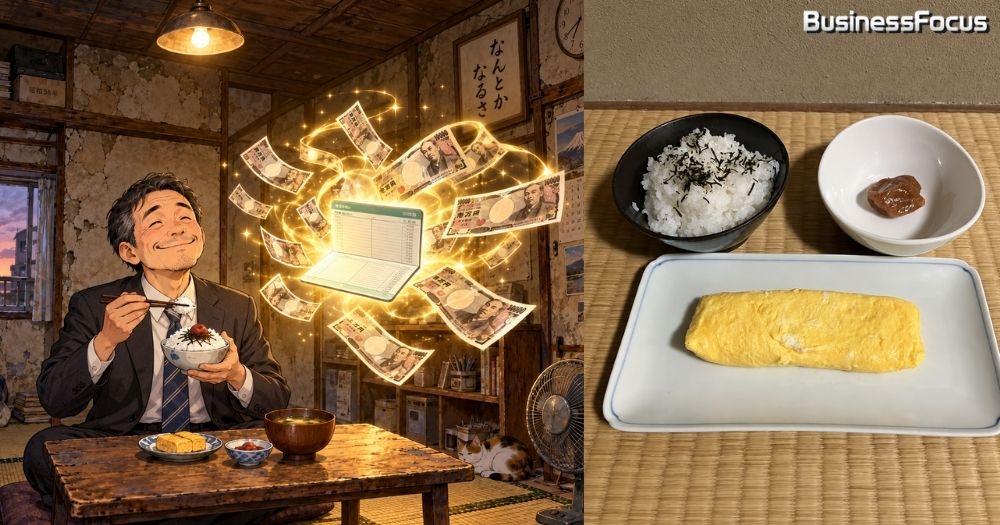
2023年,日本一位網名為「絕對要辭掉工作的男人」(絶対仕事辞めるマン)的45歲上班族,憑藉一張極度清淡的晚餐照在全球網路爆紅。相片中只有白飯、梅乾、少許紫菜絲和一小塊煎蛋。他當時透露,大學畢業遇上經濟不景氣,年薪僅維持在約500萬日圓(年薪約25萬港元,月入約2.1萬港元)的平均水準,但他靠著這般謝絕娛樂、每月花費近乎零的極限節儉生活,成功瘋狂儲錢,捱了20年的粗茶淡飯,終成功儲下近1億日圓(約500萬港元)!
當時網民對他「苦行僧式」的生活爭議不絕,有人擔心他營養不良,也有人質疑他不懂投資,任由通脹蠶食積蓄。面對擔憂,他澄清晚餐種類其實包括豆芽菜、豆腐等,而且公司每年的體檢均顯示他身體出奇地健康。不過,外界最關心的是:3年過去了,這位曾震驚全球網民的慳家男現狀如何?
3年後的今日(2026年),現年48歲的慳家男交出了一張令人更驚訝的成績單:他的總資產不僅沒有停滯,反而較2023年年中的9470萬日圓(約473.5萬港元)大幅增加了近5成(增加47.8%),達到1.4億日圓(約700萬港元)。這驚人的增長主要歸功於四大原因:
1)繼續返工儲錢: 雖然他對工作不滿,但他現時仍每天上班,約2.1萬港元月薪,據報高峰時每個月可以儲到約1.7萬港元(即每月僅花4000港元以下),故3年來單是由薪金累積省下來的積蓄,已經超過60萬港元。
2)理財技能升級: 他不但維持著原來的極限儲蓄,並買了更多的日股,甚至買入了少量 Bitcoin。他特意買入那些每年會向小股民派送食品贈券或餐飲優惠券的日本上市公司股票(即「股東優待券」),這讓他偶爾能「免費大魚大肉」,進一步把飲食開支壓至極低。同時,這兩年日本股市迎來大升浪,讓他的股票資產水漲船高。
3)出書賺取版稅: 由於「瘋狂慳家」的事蹟在網上小有名氣,他抓住機會於2024年初出版了實體書《如何儲蓄1億日圓》(1億円の貯め方),分享自己20年來的慳家心路歷程,這為他帶來了可觀的版稅收入。
4)靈活配置收息: 面對外界批評他不懂投資,他其實也有自己的算盤。在通脹及加息環境下,他留意到日本國債收益率上升。他指出,若將其中1億日圓買入息率2.29厘的日本5年期國債,撇除手續費每半年即可穩袋約112萬日圓(約5.6萬港元)利息。對於外界質疑回報率不及美股,他一貫的回應是:「我不管、我不理會」。
慳家男為何壓力爆煲要吃安眠藥?「絕對要辭職」卻仍未辭職?
既然身家已升至1.4億日圓(約700萬港元),已達到日本的財務自由的門檻,為何他近期透露自己壓力巨大,甚至因失眠而要看醫生及吃藥?記者翻查其近況發現,這與他的「工作狀態」及「性格」息息相關。首先,他現時並非無業,依然在原本的公司上班。 既然網名是「絕對要辭掉工作的男人」,為何還不辭職?原來,他形容自己所屬的是一家經常要加班出差的「黑心企業」,他對此深惡痛絕。但因為對金錢極度計較,他計算過如果「自願離職」,將會損失一大筆錢,故他不敢辭職。
因為如果慳家男能堅持到公司裁員或推出提早退休計劃,而不是他自行離職,他預計自己可以多拿約1000萬日圓(約50萬港元)的遣散費或退休金。為了這額外的一筆錢,他硬是留在痛苦的高壓環境中繼續熬。長期的黑企工作折磨,加上加入投資世界後,他對日圓貶值及股市波動變得極為敏感(雖然偶爾會因3日賺8萬日圓而狂喜,但跌市時同樣焦慮),導致精神壓力瀕臨臨界點,最終引發失眠,有傳他有時要吃抗焦慮及幫助入睡的藥物。
另一方面,快將踏入50歲的他也面臨著退休及居住的現實焦慮。他目前獨身獨居在租金不到3萬日圓(約1500港元)的破舊房子裡,屋內雖有家電但沒有冷氣,夏天需強忍酷熱,近年更曾因電飯煲壞了而令他崩潰;牆壁殘舊得連他自己都笑稱「大地震可能會倒」。此外,隨著年紀漸長,日本業主普遍不願將房子租給無業長者,加上他連每次1000日圓(約50港元)的剪髮費都捨不得花,這種對未來的強烈不安全感,加劇了他的精神內耗。
評論:苦行僧生活是否太苦?日本慳家男有何更好的選擇?
有分析認為,這位日本慳家男這20多年展現了極其驚人的毅力,但這種「極度慳家、完全扼殺物質與精神享受」的生活方式,確實過於刻苦,甚至本末倒置。金錢本應是改善生活品質、換取自由與心靈平靜的工具,但他卻將青春、生活質素甚至精神健康(疑需吃藥治失眠)全部獻祭給了銀行戶口的數字。即使坐擁1.4億日圓,卻依然住在隨時倒塌的危樓忍受酷暑,這是典型的「財富的巨人,生活的窮人」。
對於他以及有意提早財務自由的普通人,專家指其實有更平衡且高效的替代方案:
可善用低成本指數基金,讓複息效應代勞: 慳家男過去20年幾乎全靠「死慳死抵」儲備現金,直到近年才接觸股票和國債。若他提早利用日本的免稅投資制度(如NISA),定期定額投資追蹤全球市場或標普500的低成本指數ETF,透過強大的複息效應,他可能只需一半的時間,或保留一半的正常消費,就能達到同樣的財富目標。
撥出「無罪惡感」生活預算: 提早退休的過程不需要是苦行。他大可將每年收入或股息的回報中,劃分5%至10%作為「無罪惡感消費」(Guilt-free spending),用來搬進有冷氣的安全住所、享受正常的肉類晚餐,或作為興趣消遣。這微小的開支完全不會阻擋1.4億日圓的雪球滾動,卻能極大程度地提升他每一天的幸福感。
果斷辭職,買回精神健康: 為了貪圖那1000萬日圓的遣散費,而繼續在黑心企業忍受折磨至失眠及要吃藥,是一筆極不化算的交易。以他目前的1.4億日圓資產,若套用保守的「4%法則」進行資產配置,每年可產生約560萬日圓的被動收入,已直接超越他現時的年薪。他絕對有資格立刻向老闆遞上辭職信,用這筆足夠安享晚年的財富,早日擺脫失眠的夢魘,真正享受用20年辛酸換來的自由人生。
Text by BusinessFocus Editorial
免責聲明:本網頁一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本公司無涉。投資涉及風險,證券價格可升可跌。