

【中國電動車出海】 中國電動車歐洲佔有率高達12% 英國擬加45%關稅「封路」 比亞迪、奇瑞如何殺出全球關稅牆?拆解中國車企出海真正盤算
英國計劃向進口中國電動車加徵關稅?英媒報道,英國現任商業及貿易大臣韋諾韜(Jonathan Reynolds)正研究針對中國汽車的進口關稅方案,官員據報有意參考歐盟,最高稅率或達約45%。不過,截至10月5日,相關關稅仍未正式落實,英國政府亦表示正與業界磋商。最新的數據反映中國車企在歐洲的佔比正快速上升,市場佔有率達12%創新高;今年首8個月新能源車市佔亦升至19%。比亞迪(1211)仍是最大中國新能源車企,奇瑞汽車(9973)、零跑(9863)、小鵬集團(9868)及吉利汽車(0175)亦正在追上。當歐洲電動化持續加速,而中國內地市場競爭日益激烈,出海已由增長選項變成車企尋找新增銷量、利潤及產能出路的重要戰略。究竟關稅能否阻止中國車企搶佔歐洲,對內地品牌車企有何影響?
據英國《泰晤士報》報導,韋諾韜質疑中國電動車獲得中國政府補貼,擔心大量電動車湧入歐洲市場,影響英國企業利益。而且歐盟方面亦一早表態,若英國在關稅議題上仍缺乏行動,恐被踢出「歐洲製造」規定的適用範圍。因歐盟官員擔憂,英國可能成為中國出口產品銷往歐洲的後門。
英國政府發言人回應傳媒查詢時指,目前尚未對中國電動車徵收任何額外關稅,政府將與業界密切合作,確保其做法能體現行業和英國國家利益。
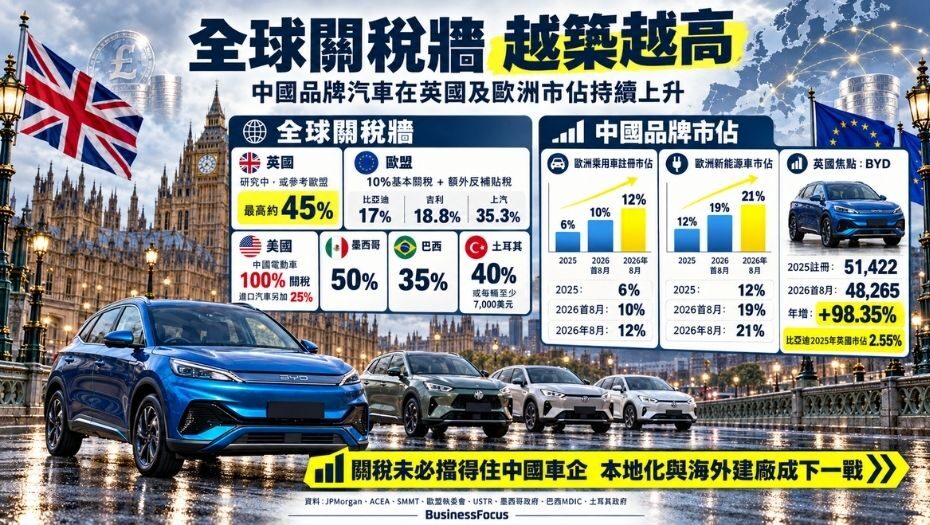
中國汽車在歐洲的攻勢愈來愈猛。摩根大通報告顯示,中國品牌於歐洲乘用車市場的註冊市佔率,已經從2025年約6%,升至今年首8個月約10%;8月更衝上12%新高。新能源車的市場佔有率則由去年12%,升至今年首8個月19%,8月更達21%。
中國電動車在歐洲市佔率創12%新高 關稅擋得住中國車?
歐洲車市本身亦正加速電氣化。摩通指出,歐盟五大市場8月純電動車及插電混能車滲透率升至39%,首8個月達32%;同期中國新能源車滲透率高達57%,8月更達65%,美國則約7%。
若看整個歐盟,今年首8個月純電動車已佔新車註冊21.7%,插電混能車佔10%,兩者合計約31.7%。歐洲距離中國的電氣化水平仍有明顯差距,意味市場仍有龐大增量空間。對早已在純電、插混、電池及電驅建立規模優勢的中國車企而言,歐洲自然成為兵家必爭之地。
不止比亞迪 中國車企集體搶灘
過去外界談中國電動車出海,焦點往往集中比亞迪(1211)。如今局面已由「一間車企突圍」,演變成多家中國車企同步擴張。
摩通數據顯示,比亞迪仍為歐洲最大中國新能源車企,8月市佔7.6%,首8個月7.5%,高於2025年的4.9%;奇瑞旗下 Chery、JAECOO 及 OMODA 合計市佔,由去年1.6%升至今年首8個月3.5%,8月達3.6%;零跑亦由0.9%升至2.4%,小鵬及吉利亦持續上升。
若以歐盟、EFTA及英國合計的新車註冊量衡量,比亞迪今年首8個月已錄得234,099輛,按年大升144.1%;奇瑞達207,871輛,升279.7%;上汽達230,290輛,升19.7%;零跑更升449.9%至73,297輛。
中國車在歐洲的壓力,已不再來自單一品牌,而是整個產業開始集體向外走。
英國成比亞迪重要戰場
英國尤其值得留意。比亞迪2025年在英國註冊51,422輛,全年市佔2.55%,較2024年的0.45%大幅提升。今年首8個月註冊量已達48,265輛,按年再升98.35%,相當於不足一年已做到去年全年約94%的銷量。
歐盟市場同樣高速增長。今年首8個月,比亞迪在歐盟註冊177,752輛,按年升163%;連同英國及EFTA後,更達234,099輛。英國若正式加入高關稅陣營,對比亞迪的影響自然遠高於數年前品牌剛進入歐洲之時。
內地太「卷」 出海已不是選項
中國車企為何如此急於走出去?首要原因,是內地市場已進入高滲透、高競爭階段。
新能源車滲透率超過五成後,競爭已由「新能源取代燃油車」,逐步變成「新能源品牌互搶客戶」。價格戰、快速改款、智能駕駛、座艙配置及促銷攻勢不斷升級,單車利潤受壓。歐洲電氣化仍處上升期,平均售價亦較高,海外市場自然有助車企尋找新增銷量及利潤。
另一因素是產能。中國已建立全球最大電動車、電池及零部件供應鏈,規模擴大後,單靠本土市場難以完全消化。出海已由增長選項,逐步變成維持產能利用率、品牌估值及長期盈利能力的重要戰略。
45%關稅可打殘比亞迪?
「英國擬加45%」最容易令人產生一個誤解:所有中國電動車入境後,售價直接增加45%。實際情況遠較複雜。
歐盟現行制度並非一刀切45%,而是在一般汽車進口關稅之外,再按車企加徵反補貼稅。比亞迪額外稅率為17%、吉利18.8%、上汽35.3%,最高總負擔才接近45%。英國最終會否照搬歐盟制度、只針對純電動車,抑或涵蓋插電混能車,目前仍未有完整細節。
即使加稅,車企亦可選擇自行吸收部分成本、縮減經銷商利潤、調整售價或改變產品組合,因此零售價並不會簡單乘以1.45倍。
更值得留意的是產品轉向。歐盟反補貼稅主要針對中國製純電動車後,中國車企已明顯加強PHEV及混能車布局。關稅未必能令中國品牌退出市場,反而可能迫使車企轉賣其他動力車型。
全球關稅牆愈築愈高
中國車企面對的阻力早已不限歐盟:
- 歐盟: 對中國製BEV徵反補貼稅,比亞迪17%、吉利18.8%、上汽35.3%。
- 美國: 中國電動車Section 301額外關稅已升至100%;2025年起,進口汽車另面對25%的Section 232汽車關稅。
- 加拿大: 政策方向反而出現轉變,今年3月撤銷原有100%附加稅,改為首年49,000輛中國EV配額,配額內按6.1%最惠國稅率進口。
- 墨西哥: 今年起,來自中國等沒有自由貿易協定國家的汽車關稅升至50%。
- 巴西: 電動化整車進口稅自今年7月升至35%。
- 土耳其: 中國乘用車面對40%附加關稅,或每輛最少7,000美元,以較高者為準。
全球政策開始由單純關稅,延伸至本地含量、電池來源、零件來源、軟件安全及政府補貼資格。未來競爭的門檻,不再只是「車從哪裡出口」,而是「車在哪裡生產、供應鏈由誰控制」。
堵不住出口?乾脆把工廠搬出去
摩通今次把奇瑞列為中國乘用車整車廠首選,一個重要原因正是「Local-for-local」能力。該行估計,奇瑞海外產能包括自有、合資及合約產能,到2027年可達約80萬輛,相當於總產能約三分之一。
背後邏輯很直接,若關稅愈高,車企愈有誘因把組裝、供應鏈、零件採購甚至研發搬到銷售市場附近。
因此,高關稅或能削弱「中國製造、整車出口」的價格優勢,卻未必能阻止中國車企全球化。相反,政策壓力可能加快大型車企海外建廠及本地採購,規模較小、缺乏海外產能的品牌反而更容易被淘汰。
英國若最終落實高額關稅,短期無疑會增加比亞迪、上汽、吉利等品牌的成本壓力;中期則可能改變中國車企在歐洲賣甚麼車、在哪裡造車;長期真正決定勝負的,或不再是誰能從中國出口最多汽車,而是誰有能力在海外「變成本地車企」。
關稅牆可以抬高門檻,但未必能封死中國車企的路。當中國品牌歐洲乘用車市佔已升至12%新高,下一場汽車戰,恐怕已由「出口戰」正式升級為「全球產能戰」。
Text by BusinessFocus Editorial
免責聲明:本網頁一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本公司無涉。投資涉及風險,證券價格可升可跌。