

軟銀意外巨虧1.12萬億日圓!AI數據中心設備減值與融資成本飆升夾擊 孫正義高槓桿押注風險有幾大?
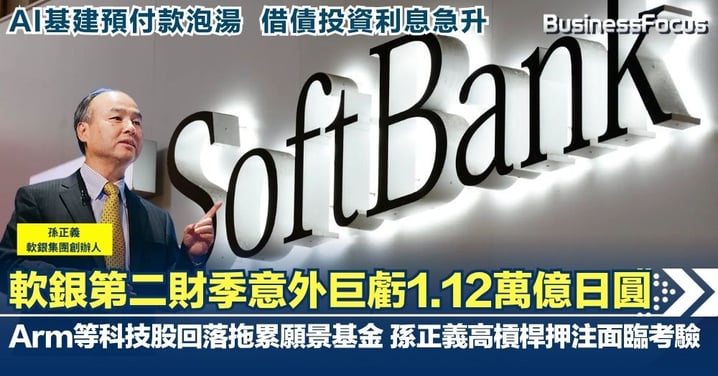
日本科技投資巨頭軟銀集團(SoftBank Group)11月10日公布第二財季業績,錄得近兩年來首次季度虧損,單季股東應佔虧損高達1.115萬億日圓(約合551億港元),遠遜市場預期。拖累業績的關鍵,包括美國AI數據中心設備採購計劃調整、科技投資收益減少,以及融資成本急升。隨着人工智能(AI)初創企業估值降溫,創辦人孫正義舉債押注AI的策略正面臨嚴峻考驗。
季度巨虧 願景基金受壓
截至2026年9月底的第二財季,軟銀收入達2.215萬億日圓(約合1094億港元),按年增長約16%,主要受惠於電訊及AI運算業務增長。然而,集團錄得1.115萬億日圓(約合551億港元)股東應佔虧損,相比去年同期賺2.502萬億日圓(約合1236億港元),業績大幅逆轉。
旗下願景基金(Vision Fund)第二財季錄得816億日圓(約合40億港元)分部虧損,雖然投資組合仍錄得收益,但已不足以抵銷融資及其他開支。
科技投資亦出現波動。韓國電商平台Coupang股價回落,英特爾(Intel)相關金融工具亦產生估值損失。至於晶片設計公司Arm,雖然股價變動不會直接構成軟銀綜合損益表的公允價值虧損,但由於其股份是重要融資抵押品,股價下跌仍可能影響集團借貸能力。
AI基建變陣 損失近300億港元
軟銀在美國AI數據中心的投資亦遭遇挫折。集團因調整多個AI項目的供電設備採購安排,包括俄亥俄州PORTS-Pike項目,在截至9月底的上半財年確認5972億日圓(約合295億港元)損失。
當中4570億日圓(約合226億港元)涉及不可退還的設備及產能預付款,另外1402億日圓(約合69億港元)屬合約修改及結算費用。軟銀未來10年或可取得最多21億美元(約合164億港元)設備採購回贈,但須符合指定條件。
事件反映AI基建投資風險。企業需要提前鎖定電力設備及製造產能,一旦項目需求或建設時間表改變,前期投入可能轉化為巨額損失。
面對美國數據中心監管及投資回報的不確定性,軟銀加快亞洲布局,宣布聯同Grab及馬來西亞能源企業PETROS,計劃分階段投入18.5億美元(約合144億港元),開發AI基建,長遠目標建立至少5吉瓦(GW)的AI運算基建容量。
OpenAI估值降溫 投資回報受考驗
截至9月底,軟銀對OpenAI累計投資546億美元(約合4259億港元),持倉公允價值達996億美元(約合7769億港元),累計投資收益約450億美元(約合3510億港元)。不過,相關持倉自3月底以來未有進一步確認估值收益。
軟銀其後於10月追加100億美元(約合780億港元)投資,令累計投入增至646億美元(約合5039億港元),持股比例約13%。
據彭博報道,OpenAI近期以1.25萬億美元(約合9.75萬億港元)估值,完成新一輪融資首階段交割,籌得約110億美元(約合858億港元),低於早前尋求的1.4萬億美元(約合10.92萬億港元)估值。
另一AI企業Anthropic亦面對估值預期下調,潛在投資者討論的估值區間約為1.2萬億至1.3萬億美元(約合9.36萬億至10.14萬億港元),但尚非正式交易作價。
AI企業估值增長放緩,意味軟銀未來可能難以持續依靠資產重估收益推高盈利。
融資成本急升 借債風險浮現
孫正義近年透過發債、Arm股份抵押貸款等方式籌資,加碼AI投資。第二財季軟銀融資成本高達4619億日圓(約合228億港元),較去年同期1747億日圓(約合86億港元)急升約1.64倍,當中包括提前償還貸款所確認的一次性融資費用。
隨着借貸規模擴大,市場對軟銀財務槓桿的關注升溫。倘若Arm股價持續回落,抵押品價值縮水可能進一步壓縮融資空間,加重集團資金壓力。
AI豪賭進入回報驗證期
軟銀今次巨虧,揭示AI投資正由估值快速擴張,逐步進入實際回報驗證階段。投資者未來須關注OpenAI等持倉會否遭下調估值、Arm股價波動對融資的影響,以及AI數據中心能否如期落成並產生現金流。
對孫正義而言,真正考驗不再只是能否搶先布局AI,而是龐大投資能否帶來足夠回報,支撐持續擴張。
Text by BusinessFocus Editorial
免責聲明:本網頁一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本公司無涉。投資涉及風險,證券價格可升可跌。