

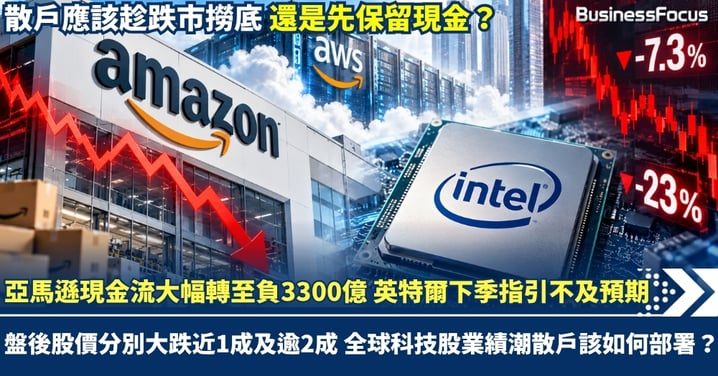
亞馬遜現金流大幅轉至負3300億 英特爾下季指引不及預期 盤後股價分別大跌近1成及逾2成 全球科技股業績潮散戶該如何部署?
AI需求愈旺,科技股卻跌得愈急,黑天鵝快到?亞馬遜(美股:AMZN)第三季收入按年升12%至2,019.4億美元(約合1.58萬億港元),經營利潤率13.9%創歷史新高;英特爾(美股:INTC)第三季收入按年升21%至165.1億美元(約合1,288億港元),但兩家公司公布業績後盤後股價分別急挫近1成及逾2成!
問題不是AI沒有生意,而是賺錢速度追不上投資者預期。亞馬遜今年計劃投入2,200億美元(約合1.72萬億港元)資本開支,自由現金流卻大幅轉負;英特爾伺服器需求強勁,但下季指引低於預期,華爾街開始追問AI投資何時回本。更值得留意,下星期蘋果(美股:AAPL)、AMD(美股:AMD)等巨頭又將密集放榜,全球AI科技股會否面臨新一輪估值調整?散戶究竟應該趁跌市撈底,還是先保留現金?
AI收入大增仍捱沽!業績好為何股價照跌?
亞馬遜第三季收入2,019.4億美元(約合1.58萬億港元),按年升12%;經營溢利增61%至280.8億美元(約合2,190億港元),經營利潤率13.9%創歷史新高;純利206.9億美元(約合1,614億港元),按年跌約2%,主要受去年Anthropic投資收益墊高比較基數影響。每股盈利1.89美元,低於市場預期約1.97美元。核心AWS雲端收入459.8億美元(約合3,586億港元),急增39.3%,創近五年最快增速。
英特爾第三季收入165.1億美元(約合1,288億港元),按年升21%;調整後每股盈利0.52美元,高於預期約0.40美元;數據中心及AI收入增78%至73.2億美元(約合571億港元),但個人電腦晶片收入卻倒退5%。
兩家公司交出增長成績,市場為何仍不收貨?亞馬遜第四季收入預測介乎2,400億至2,470億美元,中位數略低於市場預期,網店收入更僅增2%,部分受到Prime Day提前舉行影響。英特爾情況更嚴峻,第四季收入預測只有150億至160億美元,低於市場預期約170.7億美元;調整後每股盈利指引0.25美元,更比預期0.43美元低約42%。換言之,兩家公司並非AI業務沒有增長,而是投資者對未來盈利抱有更高期望。當市場早已把AI高速增長反映在股價,單靠亮眼業績,已不足以支撐高估值。
亞馬遜現金流轉負!英特爾有訂單卻難賺錢?
亞馬遜最值得關注的矛盾,是「帳面賺錢,現金卻愈來愈少」。截至9月底的過去12個月,經營現金流按年增29%至1,683億美元,但自由現金流由去年同期流入148億美元,急轉為流出424億美元(約合3,307億港元),主要因AI數據中心及設備投資激增。亞馬遜維持全年約2,200億美元現金資本開支預算,管理層更預告明年開支將顯著增加。亞馬遜行政總裁賈西強調,AWS未完成合約承諾達5,780億美元,預期2027及2028年收入增速均超過40%。亞馬遜並非陷入虧損,而是AI擴張速度令資金回收期成為投資者的新顧慮。
英特爾的困境更具諷刺意味。AI伺服器帶動Xeon處理器需求,但記憶體供應緊張、價格急升,卻推高個人電腦成本,拖累PC市場。英特爾管理層警告疲弱需求可能延續至明年上半年。10月以色列晶圓廠發生爆炸,停產約兩星期,預計第四季損失約3億美元收入(約合23.4億港元),毛利率受拖累約2%。代工部門收入雖增58%至67億美元,但當中涉及大量內部交易,經營虧損仍達18.5億美元。值得留意,英特爾數據中心及AI部門收入增78%,主要受伺服器CPU推動,並非AI GPU收入暴增。AI需求再強,若產能不足、成本高企,仍然難以轉化為盈利。
大行唱好股價照跌!全球AI業績潮散戶應如何部署?
華爾街對科技股仍有明顯分歧。亞馬遜績前獲瑞銀維持「買入」,目標價由318美元上調至348美元;摩根士丹利亦看好至350美元。英特爾的分歧更值得深思,高盛6月給予「中性」,目標價150美元;大摩7月維持「持有」,目標價84美元,兩者相差近79%。摩根大通10月雖由「減持」上調至「中性」,目標價仍只有85美元。高盛看好伺服器CPU需求及代工潛力,大摩對英特爾市佔率和代工前景則較審慎;摩通更指出,英特爾伺服器CPU市佔率已由2022年的77%降至約53%。
更大的考驗還在後面,11月2日,蘋果(美股:AAPL)及Palantir(美股:PLTR)公布業績;3日輪到AMD(美股:AMD)、Arista Networks(美股:ANET);4日則有Arm(美股:ARM)及高通(美股:QCOM),涵蓋AI軟件、晶片、網絡設備及手機市場。
散戶不能再只看收入是否勝預期,更要留意未來指引、毛利率、訂單及自由現金流。短線仍可能因業績好壞出現劇烈波動,已重倉科技股的投資者宜檢視持倉集中風險,避免使用孖展押注業績;持有現金者亦毋須急於猜底,可待業績及股價走勢較明朗後分注部署。長線AI需求未見全面逆轉,但個股估值仍要接受盈利考驗。科技股跌三成,不代表已經便宜;AI收入增長一倍,也不代表股價必然上升。對散戶而言,最重要的不是猜中每次反彈,而是守住本金,才有機會參與下一輪升市。
Text by BusinessFocus Editorial
免責聲明:本網頁一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本公司無涉。投資涉及風險,證券價格可升可跌。