

Google雲業務翻倍 現金流卻負700億 股價反跌一成 股神巴菲特中伏買太早? 巴郡持逾1億股單日縮水268億 股價勢被拖累?
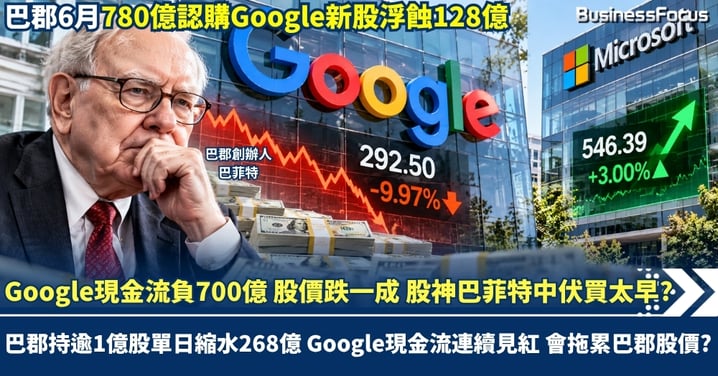
連股神巴菲特都買貴Google? Google母公司Alphabet(美股:GOOGL)第三季收入1,275.8億美元(約合9,951億港元),按年增長25%,雲業務收入狂飆103%,但績後股價卻急跌一成,原因在於自由現金流錄得負90.7億美元(約合707億港元),連續兩季見紅!最尷尬的是巴菲特旗下巴郡(美股:BRK.B),持有約1.06億股Google,按最新盤後價估算,單晚持倉市值縮水約34.3億美元(約合268億港元);今年6月巴郡斥資100億美元(約合780億港元)認購Google新股,更已跌穿買入價,帳面浮虧約16.4億美元(約合128億港元)。Google明明業績增長強勁,為何華爾街仍然大手拋售?巴菲特今次買得太早,還是市場反應過度?Google股價急挫,又會否拖累巴郡股價?
Google雲業務增長103%,華爾街為何仍然沽貨?
Google第三季收入1,275.8億美元(約合9,951億港元),按年增長25%;營業利潤405.8億美元(約合3,165億港元),增長30%。其中Google Cloud收入達307.1億美元(約合2,395億港元),急升103%,雲業務營業利潤亦增至111.2億美元(約合867億港元)。然而,核心搜尋及相關廣告收入633.5億美元(約合4,941億港元),增幅由上季17%放慢至12%;每股盈利只有2.12美元,低於市場預期約3美元,部分受約87億美元(約合679億港元)股權投資估值虧損拖累。
反觀同日公布業績的微軟(美股:MSFT),季度收入按年增長19%至922.8億美元(約合7,198億港元),經調整每股盈利4.89美元,Azure收入大增48%至331.7億美元(約合2,587億港元),營業利潤率接近50%,自由現金流仍達186.3億美元(約合1,453億港元)。業績明顯更受市場歡迎,績後股價升逾3%。
Google第三季經營現金流422.9億美元(約合3,299億港元),資本開支卻高達513.6億美元(約合4,006億港元),自由現金流錄得負90.7億美元(約合707億港元),連續兩季見紅。部分涉及提前採購TPU晶片零件,以及支付52億美元(約合406億港元)歐盟罰款,不能全部當作AI虧損。然而,全年資本開支預計高達1,950億至2,050億美元(約合1.52萬億至1.60萬億港元),明年更會增加。管理層亦承認,AI Mode目前的廣告變現水平低於傳統搜尋。搜尋量增速創五年最快,廣告收入增速卻放緩,Google正面對一個矛盾,AI吸引更多用戶,但能否維持昔日的賺錢能力?
巴郡持有1.06億股Google,真正帳面蝕幾多?
根據巴郡第二季13F申報,截至6月底,旗下持有Google A類股7,879萬股,以及C類股2,719萬股,合共105,979,600股,當時市值約377.6億美元(約合2,945億港元),成為巴郡第三大上市股票持倉。假設持股未變,按Google現價約292.5美元計算,整個Google倉位現值約310億美元(約合2,418億港元)。對比績前收市價324.89美元,單晚持倉市值估計減少34.3億美元(約合268億港元)。
更值得關注的是,巴郡今年6月直接斥資100億美元(約合780億港元)認購Google新股,A類及C類股份買入價分別為351.81美元及348.20美元。按292.50美元估算,該批約2,857萬股目前市值只餘83.6億美元(約合652億港元),帳面浮虧約16.4億美元(約合128億港元),跌幅16.4%!巴菲特今年7月接受訪問時親口承認,投資Google由自己首先提出,但巴郡新任CEO阿貝爾才是最終決策者。巴菲特過去曾承認,錯過輕資產、高現金流時期的Google是一次失誤。如今終於大手入市,Google卻正在轉型成需要巨額資本投入的AI基建企業。昔日錯過Google最賺錢的年代,如今入市卻遇上AI燒錢周期,股神眼光再次受到考驗。
Google跌一成,巴郡股價會否跟跌?
巴郡現時總市值約1.16萬億美元(約合9.05萬億港元),Google單晚持倉市值減少34.3億美元(約合268億港元),只相當於巴郡市值約0.3%。截至6月底,巴郡保險及其他業務持有現金、現金等價物及美國短期國債淨額約3,592億美元(約合2.80萬億港元),另有保險、鐵路、能源業務及龐大股票投資。巴郡現時夜盤股價反升1%,暫未見跟隨Google大跌。持倉估值下跌固然會影響投資組合表現,但不代表巴郡旗下經營業務同步虧損。
華爾街對Google仍有不同看法,摩根大通在Google業績前維持「增持」評級,目標價425美元;瑞銀則維持「中性」,目標價380美元。Google仍有強勁的廣告盈利、快速增長的雲業務,以及龐大的AI客戶需求,問題是巨額資本開支何時能重新轉化為穩定自由現金流。對巴郡而言,Google只是整個投資王國的一部分;對部分散戶而言,卻可能是倉位中最重要的一隻股票。跟股神買入之前,先問自己:買的是Google的長線盈利能力,還是只相信「股神不會買錯」?
Text by BusinessFocus Editorial
免責聲明:本網頁一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本公司無涉。投資涉及風險,證券價格可升可跌。