

騰訊股價跌穿400元 創52周新低 傳與阿里字節訂2700億元英偉達晶片 部分買家恐僅獲配5%至10%貨量 中美AI燒錢戰會否玉石俱焚?
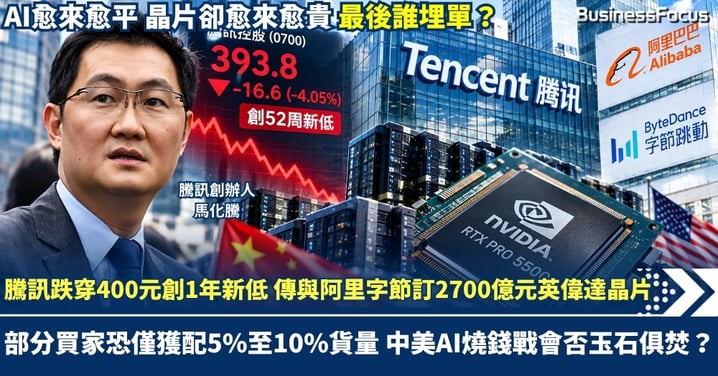
全球人工智能(AI)軍備競賽愈鬥愈激烈,科技巨企不惜豪擲千億搶購晶片,股東卻開始付出沉重代價!騰訊(0700)股價週三(21日)收跌至393.8元全日最低位,失守400元心理關口,創52周新低。據路透社最新獨家披露,騰訊、阿里巴巴(9988)及字節跳動,合共訂購逾300萬張英偉達(美股:NVDA)RTX PRO 5500顯示卡,標價總值逾350億美元(約合2,747億港元),惟部分買家可能僅獲配所要求數量的5%至10%。當中美企業不斷投入資金爭奪AI市場,究竟誰能率先賺回成本?一場原本被視為科技競賽的投資熱潮,會否最終演變成雙方股東都要付出代價的燒錢戰?
騰訊傳聯同阿里字節訂300萬張英偉達晶片
路透社引述兩名知情人士報道,騰訊、阿里及字節跳動合共訂購超過300萬張英偉達RTX PRO 5500顯示卡,每張參考價格約11,400美元(約合89,500港元),合計訂單標價逾350億美元。不過,報道未有披露三間企業各自採購數量及金額,相關企業亦未回應查詢,訂單尚未獲公開確認。
RTX PRO 5500並非英偉達最頂級的AI數據中心晶片,而是主要供專業工作站使用的顯示卡。由於美國限制中國取得英偉達B300等高階產品,H200出口亦須逐案審批,中國科技企業轉而尋找符合出口規定的替代選擇。RTX PRO 5500雖然性能不及頂級晶片,但仍可用於AI推理,包括運行大型語言模型、處理用戶提問及企業AI服務。對擁有微信、遊戲、雲端及大量AI應用的騰訊而言,算力不足便難以擴展服務,採購晶片已成為競爭所需。
路透指出,中國企業對RTX PRO 5500的總訂購量已超過600萬張,但英偉達預計2027年全球產量最多只有約300萬張。消息人士稱,部分合作夥伴可能僅獲配所要求數量的5%至10%。初步樣板預計今年12月提供,商業交付則要到2027年首季開始。供應緊張亦與英偉達優先生產新一代Rubin晶片有關。
諷刺的是,去年中國巨企一度嫌棄性能受限的RTX 6000D價格過高,部分企業不願下單,如今相關產品已停產,中國市場價格據報已翻倍。美國出口限制確實令中國難以取得最先進晶片,卻未有消除需求,反而令企業爭相購買合規產品。只是,巨額訂單能否真正轉化成算力,仍要視乎供應商最終交貨能力。
騰訊跌穿400元創52周新低
晶片搶購消息受到關注,騰訊股價卻未見受惠。外界疑憂慮燒銀紙大戰加劇,騰訊股價週三(21日)早段曾升至413元,其後跟隨科技股轉弱,午後跌穿400元,全日收最低價393.8元,創52周新低。相較去年10月底約664元的52周高位,股價已回落四成。
騰訊過去被視為擁有強勁現金流、遊戲及微信生態的科技龍頭,如今投資者開始重新衡量,騰訊需要投入多少資金發展AI,以及未來能保留多少現金回饋股東。對於盈利能力成熟的騰訊,市場原本期待穩定增長及股份回購;當資金大量轉向AI基建,估值自然面臨重新審視。
騰訊8月公布的第二季業績,正好解釋投資者的憂慮。騰訊季度收入約2,048億元人民幣,按年增長11%;股東應佔盈利約560億元人民幣,只增長0.7%。同期資本開支卻大增176%,達528億元人民幣,自由現金流更錄得138億元人民幣淨流出。
騰訊解釋,現金流包括大額AI算力採購預付款,若撇除相關款項,自由現金流原本可達376億元人民幣。騰訊截至6月底仍持有5,112億元人民幣總現金,淨現金約582億元人民幣,並非出現資金鏈危機。事實上,騰訊第二季廣告業務收入按年增長22%,AI推薦技術已對現有業務帶來幫助;國內遊戲收入亦增長17%。問題不在於騰訊失去賺錢能力,而是新增AI投資規模太大,短期現金流未能同步改善。
中美AI燒錢戰會否兩敗俱傷?
放眼整個產業,騰訊並非個別例子。阿里第二季資本開支達677億元人民幣,按年增加75%,自由現金流淨流出約447億元人民幣。雖然阿里雲對外收入增長45%,AI相關產品收入持續錄得三位數增長,但龐大基建投入仍然消耗現金。
美國方面,微軟(美股:MSFT)截至6月底季度資本開支高達410億美元(約合3,218億港元),Meta(美股:META)同期投入約311億美元(約合2,440億港元),後者自由現金流僅剩7.84億美元(約合62億港元)。不過,微軟仍產生196億美元(約合1,538億港元)自由現金流,反映美國巨企的財政承受能力亦存在差異。
中美AI競爭存在一個難以迴避的矛盾,任何一方放慢投資,都可能失去技術及市場優勢;但當企業同時斥巨資搶購GPU、興建數據中心,最後未必人人都能賺錢。中國大力推動國產晶片,華為等供應商出貨增加,惟產能、軟件配套及部分高階製造技術仍有限制;美國擁有先進晶片及成熟軟件生態,科技企業卻同樣承受昂貴基建成本。
Text by BusinessFocus Editorial
免責聲明:本網頁一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本公司無涉。投資涉及風險,證券價格可升可跌。