

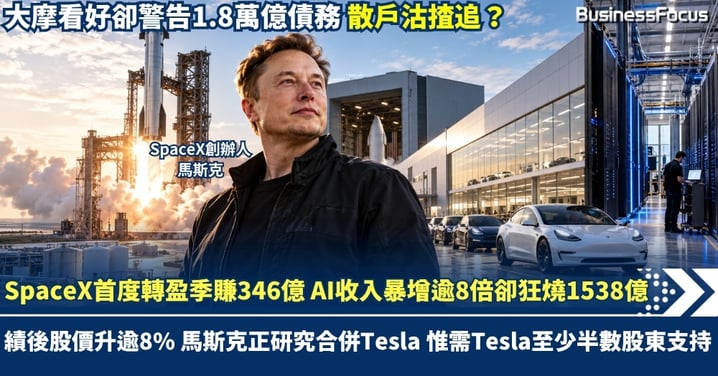
SpaceX首度虧轉盈 季賺346億 AI收入暴增逾8倍卻狂燒1538億 馬斯克正研究合併Tesla 績後股價大升逾8% 大摩看好卻警告1.8萬億債務 散戶沽揸追?
全球首富馬斯克創辦的SpaceX(美股:SPCX)上市僅約4個月,終於迎來首個盈利季度!第三季收入145.75億美元(約合1,144億港元),按年急升161%;純利44.04億美元(約合346億港元),成功扭轉上季虧損,AI業務收入更暴增830%,刺激股價績後盤後一度急升逾8%。馬斯克同時確認SpaceX與Tesla(美股:TSLA)已分別成立獨立董事特別委員會,正式研究合併,但合併仍需要Tesla至少半數的股東支持,並不容易,市場則憧憬兩大科技巨企聯手。
然而,SpaceX單季資本開支高達196億美元(約合1,538億港元),比整季收入還高!摩根士丹利雖然看高股價至300美元,卻警告未來三年可能需要發行2,300億美元(約合1.8萬億港元)債券。加上本周約13億股面臨解禁,早期股東隨時有機會套現。AI收入高速增長,現金卻持續大量流出,SpaceX究竟是下一個科技霸主,還是股價已提前透支未來盈利?面對大行唱好與潛在沽壓,散戶應該繼續持有、趁高獲利,還是追入?
AI收入暴增830%!季度賺44億美元 為何仍要大舉融資?
SpaceX公布第三季業績,收入145.75億美元(約合1,144億港元),按年急升161%,高於市場預期約14%;純利44.04億美元(約合346億港元),扭轉去年同期虧損10.54億美元局面,亦高於分析員預期。每股攤薄盈利0.35美元(約合2.75港元),經營利潤27.91億美元,經調整EBITDA達88.09億美元,按年增長306%。
其中,超級智能(SI)業務收入75.6億美元(約合593億港元),按年暴增830%,首次超越Starlink所屬衛星互聯業務的52.48億美元,佔SpaceX總收入近52%;太空發射業務收入則為17.67億美元。惟單季資本開支高達195.93億美元(約合1,538億港元),當中約84%投入AI基建,管理層更預計第四季資本開支增至350億至400億美元。
最大矛盾是AI賺最多收入,真正貢獻利潤的卻仍是Starlink。 衛星互聯業務季度經營利潤23.67億美元,經營利潤率約45%;AI業務只有4.31億美元,利潤率僅約5.7%,火箭發射業務更虧損700萬美元。
SpaceX首九個月經營現金流入131億美元,資本開支卻達481億美元,簡化自由現金流淨流出約350億美元(約合2,746億港元)。雖然SpaceX持有近899億美元現金及可交易證券,短期並非缺錢,但AI擴張仍高度依賴外部資金。帳面盈利已經轉正,不代表SpaceX有足夠現金支持未來投資。
馬斯克研究合併Tesla!3.5萬億美元帝國 背後誰承擔成本?
比季績更受市場關注的,是馬斯克在業績電話會確認,SpaceX與Tesla已分別成立獨立董事特別委員會,正式研究潛在合併。由於馬斯克同時持有兩間公司股份,涉及利益衝突,因此不直接參與委員會談判。雙方尚未達成協議,亦沒有公布交易作價、換股比例或時間表。馬斯克表示,合併需要代表Tesla至少半數的股東支持,而非僅計算參與投票者。按現時市值計算,兩間公司合計價值約3.5萬億美元。潛在整合範圍涵蓋Tesla自動駕駛、Optimus人形機械人、電池儲能,以及SpaceX旗下Starlink、Grok、Starship和AI算力業務,兩間公司亦正合作推進Terafab晶片製造計劃。
Tesla本身已需要投放大量資金發展機械人及自動駕駛,SpaceX則正進行規模更龐大的AI基建投資。若透過換股合併,Tesla原有股東可能面對股權攤薄;若合併後承擔更多債務,財務風險亦可能擴大。更現實的問題是,AI模型、衛星通訊與電動車雖然可以共享技術,但業務整合不等於盈利自動增加。合併真正有沒有價值,取決於能否節省開支、改善現金流,以及提升每股盈利,而不是單靠將兩間萬億美元企業拼在一起,就能創造更高估值。
大摩看高300美元卻憂2,300億債務!13億股解禁考驗散戶
SpaceX股價於績後大升逾8%,不少香港投資者正猶豫應否追入SpaceX或加倉Tesla博取併購溢價。華爾街大行對SpaceX前景普遍樂觀。摩根士丹利維持「增持」評級,目標價300美元,看好SpaceX分散式AI算力網絡的長期價值;高盛將目標價由220美元上調至230美元,維持「買入」;摩根大通亦將目標價由225美元上調至240美元,維持正面評級;花旗則看200美元。
最值得關注的是,大摩一邊看高300美元,一邊警告巨額融資需求。 SpaceX於2027至2029年可能發行高達2,300億美元(約合1.8萬億港元)債券,尚未計今年6月發行的250億美元,以及據報正籌備的另外400億美元融資。大摩直言,額外融資需求是估值模型中最大的風險之一,足以反映AI擴張的資金壓力。
更值得散戶留意的是,根據招股文件的分階段禁售安排,10月22日起最多約13億股早期股東及員工持有的股份可解除禁售,10月26日再有約3.28億股解禁。解除禁售不等於全部股份即時出售,但市場需要承受潛在沽壓。SpaceX目前市值約2.17萬億美元,投資者付出的價格已包含對AI高速增長的相當高期望。
持貨者可考慮分段鎖定利潤,未入市的散戶則宜先觀察解禁後的成交與市場承接力。SpaceX已證明Starlink能持續賺錢,也證明AI需求強勁;但何時能靠自身現金流支持數百億美元投資,仍然未有答案。
Text by BusinessFocus Editorial
免責聲明:本網頁一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本公司無涉。投資涉及風險,證券價格可升可跌。