

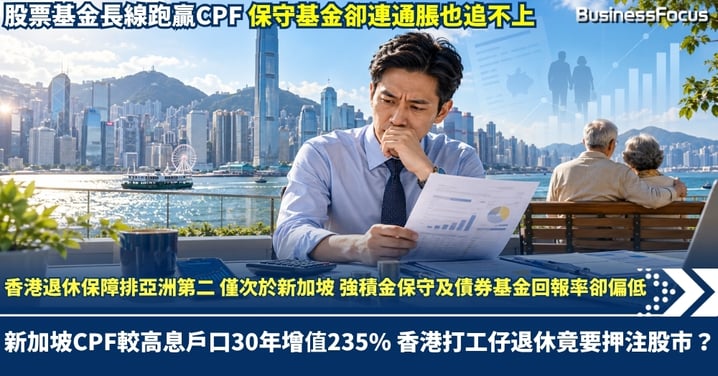
香港退休保障排亞洲第二 僅次於新加坡 強積金保守基金長線年回報僅1厘 新加坡CPF較高息戶口30年增值235% 香港打工仔退休竟要押注股市?
香港強積金常被打工仔批評回報不濟、收費高昂,國際機構卻給予「亞洲第二」的亮麗成績,僅次於新加坡,連日本、韓國亦排在後面!最新《2026年Marsh CFA Institute全球退休金指數》為香港退休保障制度評出71.2分、B級,僅次於新加坡。然而,積金局公布的數據顯示,過去20多年強積金部分基金表現差強人意,例如債券基金年度回報率只得1.7厘,保守基金平均年率化淨回報率更只有1厘,低於同期1.8厘通脹,也遠低於港元定期息率;反觀新加坡中央公積金(CPF)較高息戶口按歷史利率計算,過去30年本金卻可累計增值約235%。退休保障的國際高分,究竟代表制度完善,還是打工仔真的有足夠金錢安享晚年?
國際評分亞洲第二 退休收入充足性卻只排全球第30
今年指數涵蓋全球55個退休保障制度,香港得分由去年的70.6微升至71.2,亞洲僅次於新加坡。表面看似為強積金平反,惟拆開評分,矛盾立即浮現,香港「制度完整性」獲89.4分,排名全球第四,監管、管治和成員保障得到肯定;衡量退休收入及保障水平的「充足性」卻只有67.8分,全球第30,「可持續性」亦僅62.1分。換言之,香港擅長建立運作有序的制度,卻不能單憑高分證明每個退休戶口都足夠應付晚年開支。
更耐人尋味的是,報告指出香港分數上升,主要源於經合組織(OECD)資料中最低退休保障相對工資的比例提高,而非強積金基金突然賺多了錢。積金局今年3月亦承認,最高供款入息水平每月30,000港元,自2014年起維持不變,長期不調整或令基本退休保障追不上生活水平。現行僱主及僱員各供入息5%,雙方每月強制供款合計最多3,000港元;月薪30,000元與100,000元的打工仔,強制供款上限竟然相同。對收入較高的人士而言,強制儲蓄佔薪金比例隨收入增加反而下降。調高上限固然有助累積退休儲蓄,卻同時減少僱員當下可動用的收入,並提高僱主成本,改革沒有免費午餐。
香港股票基金長線跑贏CPF息率 保守基金卻連通脹也追不上
積金局10月初公布,截至今年9月底,強積金股票基金自2000年12月制度成立以來,平均年率化淨回報5.1厘;混合資產基金4.7厘,債券基金只有1.7厘,保守基金更僅得1厘。同期香港年率化通脹約1.8厘,意味保守基金類別的長線平均回報,按購買力計可能實際倒退。股票及混合資產基金合共佔強積金資產約八成,反映制度並非全無增值能力。然而,高回報背後是股市波動,倘若臨近退休遇上市況急挫,累積數十年的退休儲備,可能在最需要提款時縮水。
即使投資收益可觀,香港強積金基金管理費長期被指偏高,加上其他開支,仍是香港供款人不可忽略的長期成本。單靠投資選擇決定退休儲備能否增值,制度固然提供機會,亦將相當程度的市場風險留給個人承擔。
新加坡30年增值逾兩倍 香港供足一世仍要承擔退休風險?
新加坡CPF走另一條路,2026年普通戶口年息2.5厘,特別、醫療儲蓄及退休戶口基準年息4厘,利息由政府制度支持,而非取決於每日股市升跌。按官方歷史利率,以一筆本金持有、不再供款及不計額外利息作複利計算,普通戶口過去10年、20年及30年,累計分別增值約28%、64%及117%;較高息戶口基準則約48%、119%及235%。
不過,並非所有新加坡人的全部積蓄都享4厘,CPF不同戶口分別用於住屋、醫療及退休,另設提取規則與額外利息。當地55歲或以下合資格僱員,現行勞資合計公積金供款率為37%,但部分款項涉及住屋及醫療用途,並非全部累積為退休收入。股票基金可能賺得更多,風險亦截然不同。
假設香港僱員與僱主合共每月供款3,000港元,足足供30年,本金為108萬元。若只作固定回報率的數學推算,年率化1厘,退休時累積約126萬元;4厘約206萬元;5.1厘則約249萬元,首尾相差超過120萬元。
香港強積金成員一般到65歲可選擇一次過或分期提取;新加坡則設有CPF LIFE終身年金,讓合資格成員按退休儲備取得持續月入。國際報告亦建議香港研究將部分退休利益轉化為持續收入,但同時涉及提款自由及個人選擇權的取捨。香港退休保障亞洲第二,不代表香港人可以安枕無憂。國際排名能反映制度是否有規有矩,卻回答不了晚年每月是否足以交租、看醫生、支付日常開支。倘若安享晚年仍須押注能否選中跑贏通脹的基金,成績表再亮麗,又能換來多少退休安全感?
Text by BusinessFocus Editorial
免責聲明:本網頁一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本公司無涉。投資涉及風險,證券價格可升可跌。