

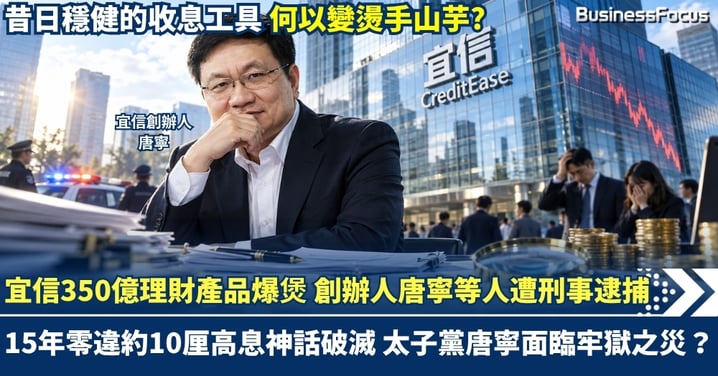
內地宜信350億理財產品爆煲 創辦人唐寧夫妻等人遭刑事逮捕 15年零違約10厘高息神話破滅 太子黨或面臨牢獄之災
以「15年零違約」作招徠,年息最高達10.5厘,如今卻連本金也難以取回!內地老牌財富管理機構宜信爆發重大債務危機,旗下規模據報約300億元人民幣(約合352億港元)的類固定收益產品,自今年5月起突然停止兌付,散戶憂血本無歸。北京警方10月12日宣布,已對宜信相關公司涉嫌違法犯罪立案偵查,創辦人唐寧(53歲)及其妻子趙玫(51歲)遭中國當局採取刑事強制措施(逮捕)。外界關注,盛傳是中國前部長兒子的「太子黨」唐寧,會否面臨牢獄之災。
更令人震驚的是,有第三方機構曾向投資者提出以淨本金「三折」收購債權。昔日被視為穩健的收息工具,何以淪為難以變現的燙手山芋?五年前早已曝光的關聯交易疑雲,是否預示今日危機?
300億收息神話爆煲!從「15年零違約」到可能資不抵債
2006年,唐寧創立宜信,憑藉互聯網借貸及財富管理迅速崛起,旗下宜人智科(美股:YRD)更於2015年成功在美國上市,成為內地金融科技行業的代表企業。宜信最擅長的生意,是將借貸需求包裝成適合高淨值客戶的投資產品。據《證券時報》2021年調查,宜信財富當時在售的32款類固定收益產品,預期年化回報介乎4.6%至10.5%,投資門檻分別為100萬元人民幣或500萬元人民幣。部分理財顧問更以成立15年未曾違約作為推銷賣點。然而,產品名稱雖然包含「固定收益」,回報卻只是預期收益,並非銀行存款,更不代表保證本金。投資者買入的,本質上仍是涉及信用風險的債權。
金融神話終於在今年5月22日瓦解,宜信宣布全面停止相關類固收產品本息兌付,最初承諾採取「良性清退」,預計4至6週公布處置方案。然而,期限過後,投資者仍未獲得確定的清償比例及時間表。直至10月11日,宜信透過瑞承及宜人優選平台發出致歉信,承認多項業務虧損、底層資產質素欠佳,資產出售亦未能取得理想結果,缺乏足夠資金償還投資者,並表示初步可能已資不抵債。翌日,北京朝陽警方正式公布刑事調查,唐寧及其妻子趙玫等人遭採取強制措施。警方尚未公布具體罪名及完整涉案金額,相關人士亦未被法院定罪。由承諾清退到警方介入,短短四個多月,昔日財富管理明星企業的信用招牌幾乎完全失去說服力。
5年前早有警號!「左手賣債、右手擔保」背後藏甚麼風險?
真正令人不安的是,危機並非毫無先兆。《證券時報》早在2021年便調查宜信財富32款在售類固收產品,發現產品實際對應21份協議,部分透過地方產權交易所掛牌,涉及企業之間存在密切的人事及股權關聯。部分交易安排由一家公司轉讓債權、另一家公司代表投資者受讓債權,再由宜信相關企業提供擔保,看似各自獨立,背後卻可能由相近的利益網絡串連。調查更發現,部分投資款項直接匯入債權轉讓方帳戶,沒有獨立資金託管安排。最值得質疑的問題隨之浮現:當融資方、交易相關方及擔保方存在緊密關係,投資者究竟買入分散的債權資產,還是共同承擔同一集團的財務風險?掛牌登記並不等於監管機構保證回報,而2021年的調查發現亦不能直接視作今次案件已獲證實的犯罪事實。
另一個值得關注的焦點,是宜信與美國上市公司宜人智科(美股:YRD)的財務聯繫。最新財報顯示,宜人智科截至今年6月底的關聯方應收款高達20.05億元人民幣(約合23.51億港元),第二季錄得約4.50億元人民幣(約合5.28億港元)淨虧損,部分關聯方貸款更涉及信用損失撥備。與此同時,宜人智科6月披露股權重組,唐寧對上市公司的間接實益持股比例由35.6%增至82%。停兌後出現如此顯著的控制權變化,難免引發外界追問。不過,宜人智科強調,相關刑事調查並非直接涉及上市公司業務,現時營運維持正常。關聯方應收款與股權重組本身不能證明資金被不當轉移,更沒有證據顯示宜人智科參與涉案行為。真正需要釐清的是宜信集團內各公司的資金往來、債權責任,以及有否建立有效財務防火牆。
年息10.5%變三折追債?高息背後最大陷阱,香港人也要警惕!
對投資者而言,最殘酷的並非停止收息,而是連本金價值也變得難以確定。《每日經濟新聞》8月底報道,有第三方機構接觸宜信投資者,提出以淨本金最高三折收購債權;部分超過300萬元人民幣的債權,收購報價更低至23%至27%。假設一名投資者的淨本金為100萬元人民幣,按三折出售,只能收回30萬元人民幣,相當於承受70%的本金損失。必須強調,三折只是個別第三方的收購報價,並非宜信官方清償比例,亦不等於產品最終追償價值。然而,當部分投資者寧願大幅折價換取現金,足以反映流動性壓力。原本追求每年數厘額外收入,最終卻可能面對多年收益不足以彌補本金損失的困境。
宜信事件對香港投資者同樣具警示意義。宜人智科提交美國監管機構的年報顯示,宜信財富管理(香港)及瑞承財富管理(香港)均列為相關關聯企業,兩者亦有香港證監會持牌紀錄;但目前沒有可靠證據顯示香港持牌機構參與今次刑事案件,或香港客戶持有涉事產品。
真正值得港人反思的是,市場上不少產品以「穩定派息」、「專業資產管理」及「私人信貸」作招徠,投資者容易將機構規模、持牌背景甚至長年派息紀錄,誤認為本金保障。事實上,資金最終借予誰、底層資產能否變現、擔保人是否有獨立償債能力、客戶資產有否隔離,遠比宣傳冊上的預期回報重要。
北京警方已開放投資者報案登記,惟能否追回全部本金仍是未知之數。宜信風波揭示的最大金融陷阱,從來不只是高息,而是投資者對風險的認識,遠遠落後於對回報的期待。最昂貴的投資錯誤,或許不是買錯產品,而是收息多年後,才首次認真追問:我的錢,究竟借給了誰?
Text by BusinessFocus Editorial
免責聲明:本網頁一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本公司無涉。投資涉及風險,證券價格可升可跌。