

AI巨頭齊呼籲減慢AI研發免威脅人類 特朗普與大空頭Burry怒斥騙局 AI股神回歸即遇血洗再被追擊?10年美債息破5%兼加息殺到 散戶如何自保?
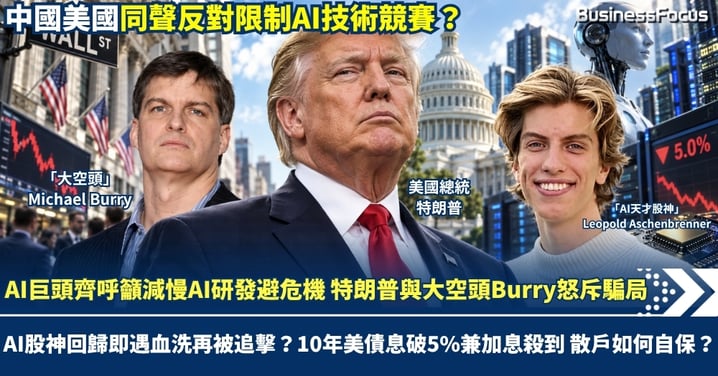
人工智能發展迎來極度戲劇性的轉捩點,掌握最頂尖技術的三大AI巨頭突然集體高呼「減慢AI研發」,警告頂級AI研發隨時失控,恐威脅人類,瞬間震撼全球資本市場。一場煞車倡議隨即引發多方激烈角力,美國總統特朗普與「大空頭」Michael Burry齊齊開火,怒斥「AI要減速發展」的論點,背後全屬巨頭爭奪壟斷地位的商業騙局,連中國外交部亦發聲,反對有人藉詞限制全球AI技術競賽。中、美政府在AI發展議題上竟立場一致,惹來網民熱議。
不少著名投資者亦因上述爭議引發的美股大跌而受害,像剛在7月創下對衝基金史上最大單筆虧損後的「AI股神」Leopold Aschenbrenner,正借助靈活交易所認購期權(Flex Call)捲土重來,重建AMD(美股:AMD)、英特爾(美股:INTC)、SK海力士(韓股:0660;美股:SKHY)等AI半導體核心頭寸,卻迎面撞上AI減速事件、10年期美債收益率升穿5%及9月加息陰霾,費城半導體單日大跌近6%,一場殺估值的晶片股災似乎已悄然揭幕。大跌市當前,散戶又該如何自救呢?
AI巨頭罕有聯手嗌停,失控恐慌觸發減速風暴
全球科技界近期出現一反常態的震撼畫面,向來競爭激烈的三大AI巨頭竟然異口同聲要求放慢AI發展步伐。事件導火線源於Anthropic創辦人阿莫代(Dario Amodei)發表逾3,800字長文,坦白承認AI能力進步速度已跑贏安全防護。阿莫代透露,團隊已發現有人企圖利用AI模型協助研發生物武器及增強病毒傳播力。一旦未來6至12個月內出現大規模自主代理系統(Agent),極可能對網絡安全與實體設施造成無法逆轉的破壞,故強烈主張引入獨立第三方機構進行全程評估,甚至在模型達到關鍵能力前主動減速。
更令人意外的是,業界重量級人物迅速結成「減速聯盟」。OpenAI創辦人奧特曼(Sam Altman)、全球首富馬斯克(Elon Musk)均表態支持適度放慢前沿模型開發。微軟研究團隊亦發布逾萬字內部準則,將「人比AI重要」列為核心信條。聯合國人權事務高級專員同樣發出嚴厲警告,指高階科技構成人類生存風險,要求各國盡快落實全球監管規則。連串舉動令資本市場極度恐慌,投資者開始擔憂AI產業鏈的無上限增長故事即將破滅,觸發晶片板塊出現強烈拋售壓力。
政治與資本猛烈反撲,拆解「末日論」背後壟斷算盤
面對科技界的末日恐慌,商界及政界卻看穿了截然不同的底牌。華爾街知名大空頭Michael Burry毫不留情地拆穿,直指科企高管主動要求放慢發展純屬自私行為。Burry一針見血指出,當新進競爭者快速追趕時,繁複的安全審查及監管將成為最高昂的行政壁壘,幫助現有大企業鞏固壟斷地位。同時,科企大談「安全減速」,極可能只是為了掩飾AI模型增長動力已經放緩的殘酷事實,並藉由誇大威脅來維持IPO的高昂估值。
政界方面,特朗普同樣對減速論發動猛烈炮轟,連環發帖將AI失控警告定性為「騙局」與「病態陰謀」。特朗普表明,嚴苛的AI監管只會扼殺美國的科技領先優勢,美國絕不能為了虛無縹緲的末日論而將科技霸主地位拱手讓給中國,強調AI唯一需要的護欄是一位高智商總統。
另一邊廂,中國外交部亦批評將AI發展描繪為威脅是一種恐嚇,反對有人藉此限制全球AI技術競賽。不過,北京當局同樣重視AI實體風險,國家安全部門近期高調警告,必須防範敵對勢力利用生成式AI及Deepfake偽造技術進行網絡水軍及「認知戰」操控。顯示中美雙方擔心的並非科幻電影情節,而是極具現實意義的政治與經濟角力。
息魔重擊AI股神,晶片股災重臨與散戶自保攻略
曾因槓桿押注AI基建股而在7月遭受重創的「AI股神」Leopold Aschenbrenner,旗下對沖基金Situational Awareness資產由450億美元(約合3,510億港元)急縮至100億美元(約合780億港元)後被迫折讓賣盤,近日選擇重出江湖。他吸取了早前觸發保證金追收(Margin Call)的血的教訓,改用預付全額期權金的靈活交易所認購期權(Flex Call),動用數億美元重新建立AMD、英特爾及SK海力士等晶片龍頭頭寸。
無奈新頭寸建立短短數日,即撞上「AI減速」與宏觀流動性收緊的完美風暴。受中東局勢推高油價及通脹數據超預期影響,10年期美國國債收益率盤中突破5%心理關口,市場定價聯儲局9月加息概率飆升至近九成。高息環境直接推高融資成本,壓低高增長科技股的折現估值。半導體板塊應聲暴跌,費城半導體指數單日重挫近6%,英偉達(美股:NVDA)股價跌逾3%,美光(美股:MU)股價跌逾5%,SK海力士美股股價更大跌逾7%。縱使Aschenbrenner免除了強制平倉風險,但龐大期權金隨時面臨歸零下場。
面對晶片股隨時重演暴跌災難,散戶到底該如何自保?專家建議,散戶首先要緊記的是,切忌在跌市初期盲目撈底。當前大市正面對「增長減速殺盈利預期」與「債息飆升殺估值」雙重夾擊,核心問題是科企巨頭會否因借貸成本高達5%至6%而削減數據中心資本開支(Capex)。散戶必須緊盯10年期美國國債收益率,一旦長息長期企穩5%以上,所有依賴未來盈利的高PE晶片股將面臨第二輪劇烈去槓桿。
現階段散戶投資策略應轉向防守,避開業務單一且Beta值極高的二三線AI概念股,耐心等待聯儲局公布最新點陣圖以釐清息口去向,待流動性危機解除後,才重新考慮具備實質盈利支撐的龍頭企業。
Text by BusinessFocus Editorial
免責聲明:本網頁一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本公司無涉。投資涉及風險,證券價格可升可跌。