

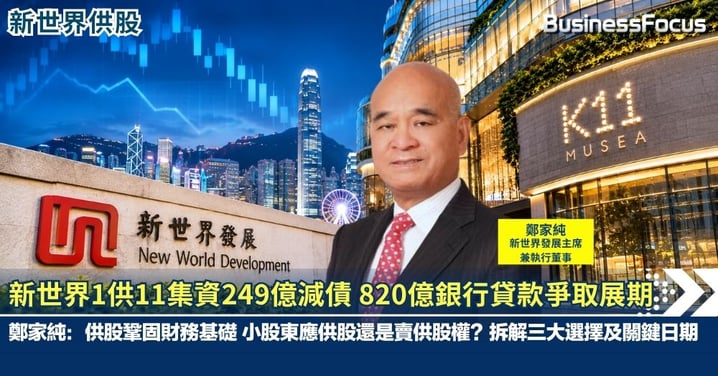
【新世界供股】1供11集資249億減債 820億銀行貸款爭取展期 鄭家純:供股鞏固財務基礎 小股東應供股還是賣供股權?拆解三大選擇及關鍵日期
新世界發展(0017)宣布供股集資,擬以「1供11」方式,每股作價0.9元,籌集約249億元,所得款項約七成用於償還債務及銀行貸款再融資,配合貸款展期,紓緩集團財務壓力。供股價較停牌前股價4.87元折讓約81.5%,引起市場關注,今日股份復牌,開市隨即下挫47%,創新低2.57元。新世界上午收市報2.995元,跌38.5%,跌1.875元。管理層強調,供股、銀行再融資及貸款續期為一套「組合拳」,強調大股東承擔包銷責任,並非為了攤薄或剝削小股東。對小股東而言,究竟是否「跟供」還是「放棄」,應沽出股份還是出售供股權?當中涉及股權攤薄風險,亦有數個重要交易日期不容忽視。
截至2026年6月底,新世界總債務約1,433億元,集團面對龐大的再融資及短期償債壓力。今次供股並非單純集資還債,而是全面資本重新整合計劃的一部分,目標是改善流動資金、延長債務期限,避免被迫低價出售優質資產。
公告指出,供股所得款項淨額約241億元,其中82億元用於提前償還目標銀行貸款,87億元用於償付其他債務、利息及相關款項,其餘72億元則為待發展項目提供資金。
最值得關注的是銀行貸款展期安排。集團建議提前償還約820億元目標銀行貸款本金的10%,換取餘下約738億元貸款到期日延長兩年,涉及原定2027年3月至2029年12月到期的貸款。
換言之,新世界希望以部分資金償還債務,同時爭取更多時間出售資產及改善現金流,而非單靠249億元一次過解決債務問題。
集團提出於2031年底前,透過物業合約銷售及資產處置取得合共1,500億至2,000億元收入,並將總債務削減400億至500億元。不過,能否達標仍取決於樓市復甦、資產出售進度及經營表現。
鄭家純表態 大股東支持
新世界主席兼執行董事鄭家純表示,全面資本重新整合計劃是鞏固集團財務基礎的重要一步,結合股本集資及延長債務到期日,有助提升業務靈活性,逐步釋放資產價值。
控股股東周大福企業承諾悉數認購供股配額,並與滙豐及星展共同包銷。鄭家純認為,大股東投入資金,反映對集團長遠前景的信心。
行政總裁黃少媚在電話會議上形容供股、銀行再融資及貸款續期為一套「組合拳」,強調大股東承擔包銷責任,並非為了攤薄或剝削小股東。
黃少媚亦指出,集團不會為盡快套現而不計代價出售優質資產。若供股方案遭否決,財務靈活性將受限制,可能需要以較不理想價格出售資產,甚至延遲物業發展。
不過,供股能否順利完成,仍需經獨立股東批准供股等交易(超50%贊成)及清洗豁免(至少75%贊成),控股股東需避席。
0.9元供股 真的便宜?
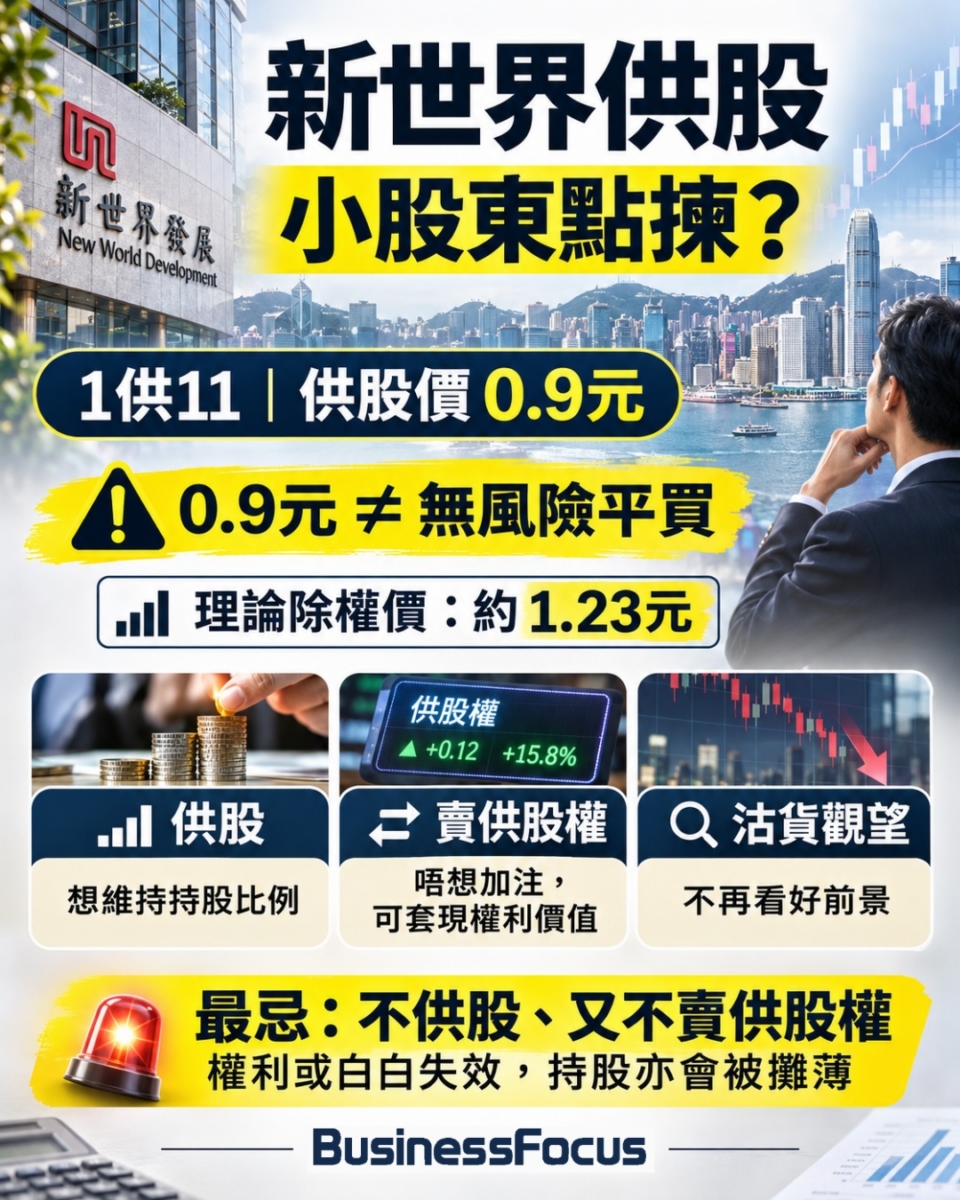
今次供股比例高達「1供11」,即每持有1股,可按0.9元認購11股新股。假設投資者持有1,000股,便可認購11,000股新股,需要額外支付9,900元,完成後合共持有12,000股。
雖然0.9元較停牌前4.87元折讓逾八成,但不能直接視為以兩折價錢買入股票。因供股後股份數量大增,股價需要作除權調整。
根據公司披露,按停牌前收市價4.87元計,理論除權價約1.23元,0.9元供股價相對理論除權價實際折讓約26.9%。若按今早股價跌到2.57元計算,理論除權價大約1.04元,0.9元供股價實際只係折讓約13%。理論除權價只是按供股條款推算,並非新股上市後的保證市價。
供股權交易1月26日截止 但不供股會怎樣?
對小股東而言,今次供股最重要的決定,是是否願意繼續投入資金。
若悉數供股,可維持原有持股比例,但須承擔額外投資及未來股價波動風險。
若完全不供股,隨着新股發行,原有股權比例將降至原來的十二分之一,相對攤薄約91.7%。不過,股權攤薄並不代表投資價值立即損失91.7%,因為供股權本身具有可交易價值。按停牌前價計,每份供股權約0.33元(1.23 − 0.9=0.33元);按今早價計約0.14元。
不想追加資金的股東,可考慮於指定交易期出售未繳股款供股權,取回部分權利價值。若不想繼續持有,亦可考慮沽出原有股份,但須留意除權前後出售所涉及的權益不同。
最需要避免的是既不認購、亦不出售供股權,任由權利失效。屆時不但持股比例被攤薄,亦可能錯失供股權的市場價值。
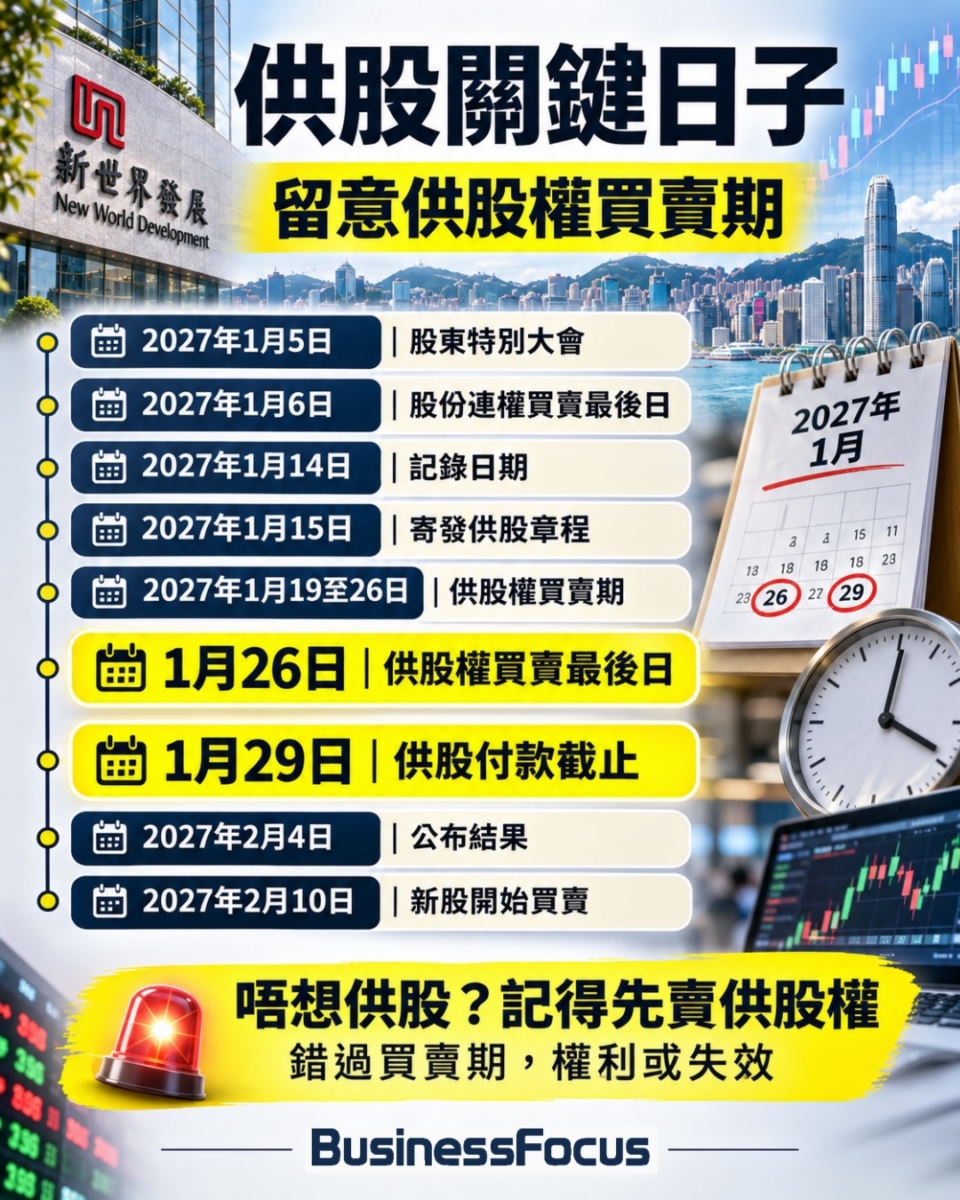
根據新世界公布的預期時間表,2027年1月5日將召開股東特別大會,1月6日為股份連權買賣最後日期,1月14日為釐定供股配額的記錄日期。
最關鍵的是,未繳股款供股權只會於2027年1月19日至26日期間買賣,而非整個供股認購期。
股東如希望出售供股權,須在1月26日或之前完成交易。若選擇認購新股,則須於1月29日下午4時前完成接納及付款。證券行的內部截止時間可能更早,投資者應提前查詢。
供股結果預計2月4日公布,新股則於2月10日正式開始買賣。
對新世界而言,249億元供股能否成為財務重整轉捩點,關鍵在於未來能否真正減債及改善現金流;對小股東而言,更應了解供股成本、股權攤薄及交易期限,避免因忽略供股權而承受不必要的損失。
Text by BusinessFocus Editorial
免責聲明:本網頁一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本公司無涉。投資涉及風險,證券價格可升可跌。