

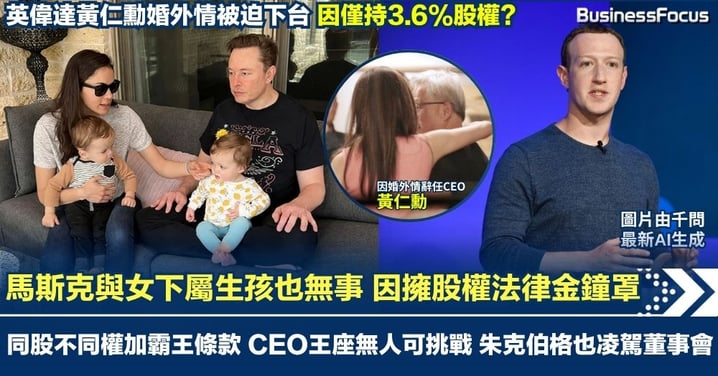
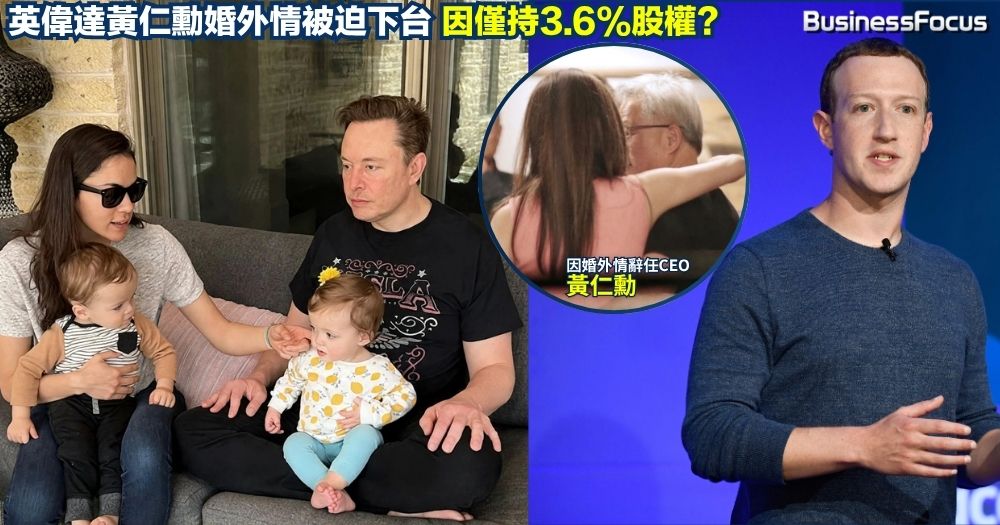
【馬斯克的金鐘罩】英偉達黃仁勳被迫下台因僅持3.6%股權 馬斯克與女下屬生孩也無事 因同股不同權加霸王條款 CEO王座無人可挑戰 朱克伯格亦凌駕董事會
矽谷的權力遊戲,比荷里活電影更具戲劇性、比魷魚遊戲更殘酷?近日掌舵英偉達(Nvidia)33年的「AI教父」黃仁勳黯然下台,震驚全球科技界。壓垮他的最後一根稻草,除了連環爆發的3宗婚外情醜聞,更致命的是其中一名情婦黃樂被指是中國間諜,涉嫌協助將受出口禁令限制的高階晶片暗中轉運至中國。但即使美國政府從未拿出證據證明女間諜一說,黃仁勳仍是百口莫辯,最終遭董事會逼宮辭職。分析指出,黃仁勳真正失敗下台的原因,是因為他手上籌碼太少。僅持有英偉達約3.6%股權的他,面對由親美股東掌控的董事會發難根本無力反抗。反觀另外兩名超級富豪CEO馬斯克及朱克伯格卻早已做好各種「銅牆鐵壁」,包括「同股不同權」以及公司霸王條款,確保發生任何意外甚至醜聞,董事會都無力迫兩人下台。故若論心計謀略,黃仁勳遠不及另外兩位矽谷天王。
事實上,不少分析都指出,婚外情本身,從來不是美國矽谷的死罪,最多是導致離婚時要付天價賠償。因矽谷創辦人出軌、離婚、再婚,幾乎是這個圈子的日常,真正令黃仁勳無路可退的,是一組數字:他只持有英偉達約3.6%的股份。英偉達董事會一共十一人,黃仁勳是唯一的內部董事,只有一票,其餘十人全部是獨立董事,加上沒有「同股不同權」制度。故當董事會「政變」及要求黃仁勳下台時,即使他不答應,結果恐怕一樣會被炒。
反觀,Meta的CEO朱克伯格(Mark Zuckerberg),以及Tesla與SpaceX的掌門人馬斯克(Elon Musk),則深諳資本市場的「護身」之道。他們透過精密的股權結構設計,將公司牢牢掌控在自己手中。即使個人生活再具爭議,甚至同樣捲入道德風波或醜聞,他們的CEO寶座依然可以穩如泰山。因為他們掌握了一項「黑暗兵法」:同股不同權,以及透過董事會不斷獲取認股權,讓自己成為絕對的控制者。在這種格局下,董事會若想解僱他們,簡直是天方夜譚;相反,若有人膽敢逼宮,這兩位強人隨時可以反擊威脅賣盤,甚至直接要求更換整個董事會。
關於朱克伯格在 Meta的持股,網上流傳兩個數字:13.3%及61%。兩個數字都對,但量度的東西不同。13.3%是他擁有的持股的實際經濟權益,即 Meta市值之中屬於他的部分;至於61%,是他手上的投票權。根據 Meta 今年4月的股東委託書,他持有約3.42億股B股,佔全部B股的99.7%以上,另加少量A股。B 股每股有十票投票權,公開市場買賣的A股每股只有一票。於是,一個只擁有公司約13%經濟權益的人,控制了超過6成的投票權。股東大會上任何議案,包括改選董事、通過薪酬方案、甚至取消雙重股權本身,都由他一個人話事,無人可以反對,就如一間上市公司的皇帝。其實Meta股東多年來多次提案要求取消這種安排,每次都被他本人一票否決。這套結構是他在2012年上市之前就寫進公司章程的,沒有日落條款,永不過期。上個月,Meta 更宣布發行不設投票權的C股,每名現全部股東獲派一股,預計明年一月開始買賣,目的是為人工智能投資籌集資金,同時不攤薄朱克伯格的控制權。
朱克伯格這防護盔甲或不是穿一次就完,而是不斷加厚,已達到金鐘罩的水平。當然,有了這個金鐘罩,不等於朱克伯格會出軌,因他與妻子育有三名子女,朱克伯格是公認的愛妻號,從無緋聞見報。但這一點其實不重要,重要的是結構令任何潛在的醜聞或婚外情都變得無關痛癢。
被指花心及在全球擁多名女友(情婦)的馬斯克,情況更值得細看,因為他的武器不止是同股不同權,還有霸王條款。馬斯克將這套資本防禦術發揮到極致,因為這位不止一次結婚及離婚的強人,私生活可謂混亂非常。他不僅與多名前妻、女友育有多名子女,甚至還與自己公司Neuralink女高層、營運和特別項目總監齊利斯(Shivon Zilis)育有4名子女(兩人關係近期已破裂)。若這類事件發生在一般上市公司CEO身上,董事會早已為了平息公關災難而將其解僱。但馬斯克卻能毫髮無損,繼續在商界呼風喚雨!
馬斯克之所以能擁有金剛不壞之身,關鍵在於其精算過的股權與投票權比例。2025年11月,Tesla股東以七成半贊成票通過一份史無前例的薪酬方案:只要特斯拉市值由2萬億美元起步,逐級升至8.5萬億美元,並完成交付二千萬輛車、一億輛機械人計程車投入營運、一百萬部 Optimus 人形機械人、核心利潤四千億美元等目標,馬斯克將獲發約4億股新股,投票權重回25%。與此同時,他在2026年6月行使了2018年薪酬方案的認股權,換來2.86億股受限制股份。根據特斯拉今年10月公布的股東委託書,他名下已有6.99億股Tesla,比例達19.8%,是公司最大個人股東;若把2025年方案下已發行但未歸屬的4.24億股也算進去,馬斯克的Tesla持股比例更達到28.4%,故董事會幾乎已無人敢挑戰他。
但真正讓馬斯克擁有「帝王級」控制權的,是他新上市的太空航天帝國SpaceX上市前已加入的「霸王條款」,保證在未經他本人同意下,董事會無權解僱他。根據SpaceX的股權資料,馬斯克持有約48.4%的股份。但更關鍵的是,SpaceX採用了A、B類股份的制度,馬斯克手中持有的B類股份擁有10倍於普通股的投票權。這使得他以不足一半的股權,掌握了大約82.4%的絕對投票權。
更重要的是,招股書上項「霸王條款」列明,想罷免馬斯克出任SpaceX行政總裁(CEO)、主席或董事,必須經SpaceX的B股持有人投票通過。但馬斯克持有逾9成B股(B 股持有人另可權可選出董事會過半數席位)。換句話說,若馬斯克利用手上B股的絕對投票權,沒有人可以動搖他的CEO地位,他甚至可以反過來炒掉欲罷免他的董事。紐約市主計長、紐約州主計長與加州公務員退休基金在上市前聯名去信,直指這是「美國公開市場有史以來對管理層最有利的管治結構」,這罷免條款等於要求得到行政總裁自己同意,才可以罷免行政總裁,被質疑是近乎荒謬的條款。
黃仁勳的黯然離場與馬斯克的屹立不倒,猶如兩面鏡子,映照出資本遊戲的殘酷底色。在道德與公關危機面前,過往的豐功偉業或許能博得幾分同情,但真正能保住權杖的,只有手中握著的投票權。同股不同權的機制或霸王條款,初衷是為了讓創辦人能專注長遠發展而不受短視壓力的干擾,如今卻也成為了科技巨頭們最堅不可摧的防護罩。
Text by BusinessFocus Editorial
免責聲明:本網頁一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本公司無涉。投資涉及風險,證券價格可升可跌。