

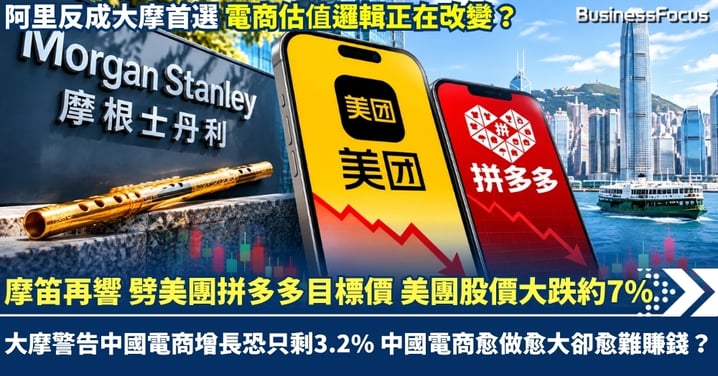
摩笛再響 劈美團拼多多目標價 美團股價曾大跌7% 大摩警告中國電商增長恐只剩3.2% 中國電商愈做愈大卻愈難賺錢?
華爾街「摩笛」再響,今次連美團(3690)、拼多多(美股:PDD)都中招!港股今日(9日)反覆,美團股價更曾暴跌約7%,成為最弱藍籌。導火線是摩根士丹利突然轉軚,將美團及拼多多評級降至「平配(與大市同步)」,美團目標價由110元劈至90港元,拼多多更由129美元下調至90美元,降幅達3成。耐人尋味的是,大摩不足兩個月前仍看好美團,如今卻警告中國電商未來五年年均增長可能只剩3.2%。美團上季經調整盈利急升69%,拼多多手握逾4,500億元人民幣現金及短期投資,仍難獲華爾街青睞。中國電商究竟出了甚麼問題?外賣與網購愈來愈便宜,為何股東反而愈難賺錢?
大摩突然轉軚 中國電商增長恐只剩3.2%
早前大摩9月報告,當時仍維持美團「增持」評級,目標價110港元,認為股價調整已反映外賣盈利復甦放慢,反而提供吸引的入場機會。該行更預計,美團外賣業務2027年每單可恢復賺取1元人民幣,並看好到店服務長遠增長。相隔59日,大摩卻將評級降至「平配(與大市同步)」,目標價由110元劈至90港元,降幅達18.2%。評級突然改變,不代表早前判斷必然錯誤,但值得追問,為何短時間內,市場對電商企業的增長前景需要重新估值?
關鍵在於中國電商正由高速擴張轉向低增長。大摩預測,2026至2030年中國電商平台商品交易總額(GMV)複合年增長率僅3.2%,2030年更放緩至2.6%。官方數據亦反映消費增長乏力,今年首九個月內地社會消費品零售總額按年僅升1.1%,網上商品零售額增3.8%。過去平台靠新增用戶、消費升級推動收入,如今市場增長減慢,阿里巴巴(9988)、京東(9618)、美團及拼多多仍要爭奪同一批顧客。一般成熟行業可透過減少競爭改善利潤率,但中國電商巨頭資金雄厚,誰也不願輕易讓出市場。大摩擔心,行業成熟帶來的盈利改善,最終被持續競爭抵銷。
美團盈利增69%仍捱沽 外賣便宜背後誰付代價?
美團第二季收入達1,046.43億元人民幣,按年升14.4%,經調整盈利25.24億元人民幣,更大增69%;核心本地商業經營盈利達57億元人民幣。表面看來,外賣業務正在改善,但上半年美團股東應佔業績仍虧損46.72億元人民幣,新業務第二季亦錄得17億元人民幣經營虧損。美團還要面對淘寶閃購、京東外賣及抖音到店業務競爭,維持訂單增長與改善利潤率,未必能夠同步實現。
對香港人而言,問題並不陌生。無論Keeta外賣優惠,還是內地平台的購物折扣,消費者最關心價格,平台卻要計算推廣、配送及商戶服務成本。一張訂單可以增加交易額,但扣除相關支出後,企業實際賺取多少才是關鍵。拼多多同樣面對收入與盈利增長不同步,第二季收入增8%至1,124億元人民幣,純利卻跌12%至272億元人民幣;銷售及市場推廣開支增至297億元人民幣。即使手握約4,564億元人民幣現金及短期投資,亦不能保證盈利持續增長。當每個巨頭都有能力維持競爭,消費者可以享受低價,股東卻未必能即時分享成果。
阿里反成大摩首選 電商估值邏輯正在改變?
大摩今次並非全面看淡中國科技企業,反而將阿里巴巴列為行業首選,原因在於AI及雲計算業務提供額外增長動力。阿里截至今年6月底季度,雲業務對外收入按年增45%,AI相關產品收入更連續12季錄得三位數增長。相比依靠價格優惠爭奪電商訂單,雲計算讓阿里擁有不同收入來源。不過,AI基建需要龐大投資,長遠回報仍須觀察。值得注意的是,花旗上周仍維持阿里、京東及拼多多「買入」評級,並指出今年「雙11」首階段主要平台交易額增長逾4%,計及即時零售更達約10%。大行對電商前景並非一致悲觀,分歧在於增長能否轉化為穩定利潤。
至於美團是否已經跌得夠便宜?大摩新目標價90元仍較現價約76元高約18%,降評亦不等於建議沽售。散戶真正需要留意的,是未來季度補貼能否減少、訂單能否維持,以及每筆交易能為平台留下多少盈利。過去十年,電商企業靠用戶規模和交易額增長贏得高估值;如今市場開始重視收入背後的實際回報。中國電商並非沒有生意,而是生意愈來愈難轉化成利潤。當平台擁有數億用戶、千億元收入,仍要不斷花錢爭客,投資者究竟應該為龐大規模付出溢價,還是只為真正能夠持續賺錢的企業買單?
Text by BusinessFocus Editorial
免責聲明:本網頁一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本公司無涉。投資涉及風險,證券價格可升可跌。