

馬斯克為SpaceX借債400億美元買晶片,卻預告逾200間新型雲端服務商掀倒閉潮:商業模式有何脆弱點?
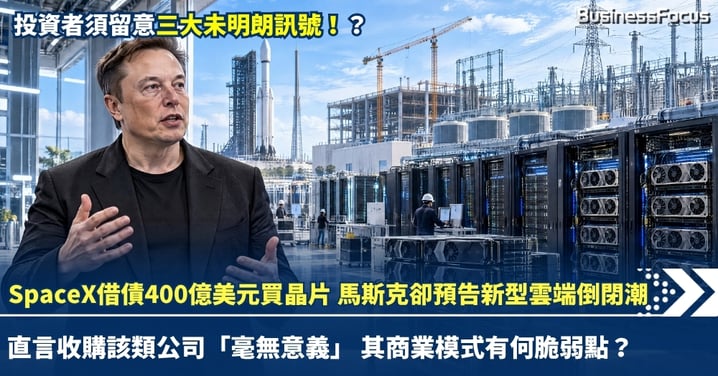
太空探索技術公司SpaceX行政總裁馬斯克(Elon Musk)於2026年10月25日在社交平台X發文透露,SpaceX已完成400億美元(約合3120億港元)債務融資,集中採購英偉達(美股:NVDA)的圖像處理器(GPU)以擴張人工智能(AI)業務。不過,馬斯克在大手筆買入晶片之際,卻公開警告市面上200多間單純向科技公司出租高階運算能力的新型雲端服務商(Neoclouds),即將面臨大規模倒閉及併購潮。他更表明SpaceX不會收購這類公司,直言此舉「毫無意義」(Pointless)。一邊是科技巨頭重金掃貨,另一邊卻預言出租晶片的同行步向滅亡,這場牽動數千億資金的AI算力競賽,背後反映出怎樣的商業模式脆弱性?
靠借錢買晶片收租遇上缺電瓶頸,算力閒置恐淪為爛尾成本
要理解馬斯克為何唱淡新型雲端服務商,首先要看懂這類企業的運作模式。所謂新型雲端服務商,是指專門購入高階AI晶片並建立數據中心,再將運算能力分租給其他科技公司或AI開發商收費的企業。在AI熱潮下,市場出現不少未能自行研發大型模型、於是轉為靠出租晶片圖利的投機現象。馬斯克指出,許多企業瘋狂搶購並囤積英偉達的GPU晶片試圖轉租獲利,但實際營運卻撞上硬件以外的基建高牆。
由於電網升級速度緩慢,加上電力供應與散熱等基礎設施跟不上,導致大量已經買入的計算資源卡在半成品數據中心內無法開機運作,形成「算力閒置」(Stranded compute)。對這類依靠出租設備回本的公司而言,晶片買回來卻因為缺電和散熱問題無法插電營運,就無法產生租金現金流,前期投入的巨額資金隨時淪為「爛尾」與無法收回的沉沒成本。
除了基建滯後拖慢變現進度,外部借貸環境急劇收緊更令這類企業雪上加霜。馬斯克於2026年10月25日的貼文中直言,在過去數週(即2026年10月期間),債務市場已幾乎完全切斷對任何缺乏AI數據中心以外實質收入的企業的資金供應。換言之,如果一間公司只有出租AI算力的單一業務,而沒有其他穩定的核心業務帶來現金流,目前已極難再向債權人借新錢周轉。當前期靠舉債買晶片的企業,因為電力配套落後而無法如期開張收租,同時又被債務市場閂水喉、失去再融資管道,這200多間高度依賴借貸擴張的新型雲端服務商,便可能陷入資金斷鏈的險境。馬斯克預言這批企業將出現如「孔雀魚級別」的大量死亡與整併潮,雖然部分公司能夠撐過去,但數量不會多。
SpaceX擁本業現金流兼靠特殊架構發債,拒接盤同行因毫無意義
既然借錢買晶片風險極高,為何SpaceX又能順利借入400億美元(約合3120億港元)巨額債務?馬斯克在貼文中點出關鍵差異:SpaceX本身屬於投資級別(Investment grade)企業,並擁有衛星互聯網服務Starlink以及火箭發射業務的實質收入作為後盾,並非單靠出租數據中心維生。綜合CNBC與彭博等外媒報道,SpaceX這筆400億美元(約合3120億港元)融資所得將集中採購英偉達支援AI運算的GPU,預計於2027年上半年交貨。此外,外媒報道指出,這宗融資案由高盛(Goldman Sachs)主導,並採取「特殊目的公司」(SPV,即專門為特定融資或資產設立的獨立法律實體)架構操作,讓這筆巨額負債不直接列入SpaceX的母公司帳面,藉此確保SpaceX維持優良的投資等級信貸評級。
除了原有的太空業務支撐,報道亦提到SpaceX對算力的龐大需求來自內部業務的高速增長,其旗下人工智能部門「Super Intelligence(SI)」於2026年第三季收入達75.6億美元(約合589.68億港元),按年暴增約8.3倍,已躍升為公司最大的業務核心。正因為SpaceX具備獨立信貸能力、批量採購2027年上半年交貨晶片的渠道,以及內部消化算力的實質業務,馬斯克才明確表態不會趁倒閉潮出手收購那些單純出售高階算力的新型雲端服務商,並形容這種收購行為「毫無意義」。若從馬斯克披露的邏輯推論,當一間新型雲端服務商的最大資產只是卡在半成品機房內的晶片,且背負高昂債務,對擁有自身融資能力與業務生態的巨頭而言,直接採購新設備比接手爛尾項目更具成本效益。
單方面唱淡仍缺行業數據佐證,投資者須留意三大未明朗訊號
不過,關注科技股及雲端板塊的投資者在解讀這番警告時,必須分清馬斯克的個人言論與目前已核實的市場全貌。現有公開材料中,關於「大量算力卡在半成品數據中心閒置」以及「債務市場切斷資金供應」的說法,均出自馬斯克的單方面言論與媒體轉述。目前市場仍缺乏獨立的第三方行業數據作全面佐證,例如近期AI算力租賃市場的實際租金價格走勢、北美或全球數據中心因電力供應延誤而停工的具體統計比例,以及企業債務違約的實質數據。同時,現有報道亦未具體點名哪一間新型雲端服務商正面臨資金斷鏈,亦沒有披露主要同行的實際負債規模、以GPU作抵押融資的借貸利率,或與下游客戶簽訂的租約期限。
此外,針對高盛主導的400億美元(約合3120億港元)特殊目的公司融資具體條款(如實際貸款利率及抵押品細節),以及SpaceX旗下「Super Intelligence」部門錄得75.6億美元(約合589.68億港元)季度收入的財務細節,目前主要見於外媒轉述,尚待更多官方文件或原始財務披露作進一步核實;市場上支持新型雲端服務商商業模式的投行報告、私募信貸機構或業界高管的反方觀點,亦未在今次消息中呈現。對投資者而言,這次事件提供了一個審視AI基建股的清晰框架:單靠買入英偉達晶片並不等同穩賺不賠。
總括而言,馬斯克的警告揭示了AI算力基建正從「搶晶片」進入「拼電力與拼現金流」的淘汰階段。算力基建的估值泡沫是否真的面臨爆破,不能單憑一位科技巨頭領袖的帖文下定論,接下來仍須觀察三大具體指標:第一,中小型雲端服務商在債券及私募信貸市場的再融資成本有否急升甚至出現違約個案;第二,數據中心電力接駁延誤是否持續拖累企業將晶片轉化為租金收入的速度;第三,各大雲端服務商與客戶簽訂的長期算力租約能否穩定兌現。在獨立行業數據與同行財務狀況進一步明朗前,投資者宜審慎區分擁有多元現金流的科技巨頭,與單靠借貸囤積晶片的純算力租賃公司。
Text by BusinessFocus Editorial
免責聲明:本網頁一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本公司無涉。投資涉及風險,證券價格可升可跌。