

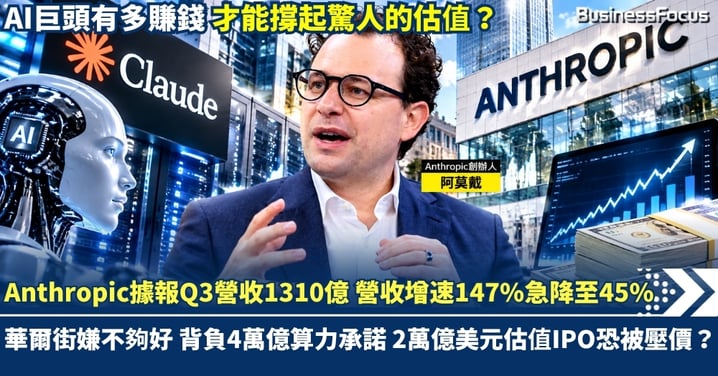
Anthropic據報Q3營收1310億 營收增速147%急降至45% 華爾街嫌不夠好 背負4萬億算力承諾 衝擊2萬億美元估值IPO恐被壓價?
AI公司收入暴增、連續兩季錄得盈利,竟然仍被華爾街嫌棄? 被視為OpenAI最強對手的Anthropic,最新第三季業績看似風光,收入按季急增45%,現金流亦由負轉正,惟增長速度較上季大幅放緩,由147%急降至45%。市場研究機構P Equity Research直言,業績數字雖好,卻仍然不夠好。當Anthropic正爭取以2萬億美元(約15.6萬億港元)天價估值上市,背後卻有至少5,180億美元(約4.04萬億港元)算力承諾,投資者開始質疑,AI巨頭究竟有多賺錢,才能撐起如此驚人的估值?
首9個月營收超去年7倍!增速卻急踩煞車
據路透社及彭博引述出席投資者會議人士透露,Anthropic今年第一季收入47億美元(約367億港元),第二季增至116億美元(約905億港元),第三季進一步升至168億美元(約1,310億港元),按季增長約45%;首三季累計收入331億美元(約2,582億港元),相當於2025年全年約46億美元(約359億港元)收入的7.2倍。Anthropic更連續兩季錄得經調整盈利,第三季經調整毛利率約85%、營業利潤率超過11%,自由現金流轉正,每投入1美元算力成本,可帶來約1.7美元收入。以一家成立僅數年的AI企業而言,增長速度極為驚人。
然而,真正令投資者擔心的,正是增長急速減慢。Anthropic第二季收入按季飆升約147%,第三季卻放緩至45%,增速一下子減少逾100%,連每季新增收入亦由69億美元降至52億美元。市場早前憧憬公司年底年化收入突破1,000億美元(約7,800億港元),但研究機構SemiAnalysis估計,最新年化收入水平約740億美元(約5,772億港元)。年化收入只是將近期收入推算成全年規模,並非實際全年收入。問題並非Anthropic沒有增長,而是市場早已將極高速增長視為理所當然,稍為減速便足以動搖估值。
調整後盈利有幾真?賺錢客戶竟成競爭威脅
表面上,Anthropic已經擺脫AI企業只懂燒錢的形象,但「經調整盈利」不等於真正淨賺。Anthropic 2025年曾錄得約420億美元(約3,276億港元)淨虧損,雖然大部分來自融資負債估值變動等非現金會計項目,實際營業虧損仍超過80億美元。更重要的是,每花1美元算力成本產生1.7美元收入,不代表淨賺0.7美元,研發、員工薪酬及其他開支同樣需要支付。沒有完整公開財報,投資者仍難以判斷盈利質素。
另一個更具爭議的問題,是Anthropic竟然需要主動放棄部分付費生意。《The Information》報道,Anthropic估計約5%至7%收入涉及其他機構利用Claude進行模型蒸餾,即借助其AI輸出資料訓練其他模型。Anthropic近日加強封堵未經授權提取模型能力的活動,並承認因此放棄可觀收入。模型蒸餾本身並不等同違規,爭議在於未經授權的大規模提取。最諷刺的是,部分付費用戶既為Anthropic貢獻收入,也可能利用Claude建立更便宜的競爭產品。 當Google、OpenAI及開源模型持續加入價格競爭,Anthropic不但要爭取更多用戶,還要防止技術優勢被快速追上。
2萬億美元估值遭質疑!4萬億港元算力承諾誰埋單?
真正沉重的壓力,來自尚未完全反映在季度業績的長期成本。路透社早前取得的保密招股文件顯示,Anthropic未來約十年與Google(美股:GOOGL)、亞馬遜(美股:AMZN)、博通(美股:AVGO)等企業涉及至少5,180億美元(約4.04萬億港元)算力及基建承諾,約八成屬不可取消或即使未使用服務亦須付款的安排。相關金額並非全部已產生的債務,卻意味Anthropic需要長期維持龐大收入,才能應付未來開支。若以2萬億美元估值及第三季收入年化計算,市銷率接近30倍,投資者付出的價格,已提前反映非常樂觀的增長前景。
機構看法亦開始出現分歧。PitchBook高級分析師Harrison Rolfes早前指出,Anthropic增長驚人,但已披露資料仍不足以支持2萬億美元估值,關鍵是利潤率、客戶穩定性及持續創造自由現金流的能力;《金融時報》Lex專欄則認為,考慮AI市場的長遠潛力,2萬億美元並非完全缺乏理據。《The Information》更引述部分潛在投資者認為,IPO估值可能需要降至1.5萬億美元(約11.7萬億港元)以下。對持有英偉達(美股:NVDA)及其他AI概念股的香港投資者而言,Anthropic上市定價將成為觀察市場願意為AI增長支付多少溢價的重要指標。
AI革命沒有停止,Anthropic的生意也沒有崩潰,但華爾街正在改變問題:從「AI可以賺多少收入」,變成「AI最終可以留下多少利潤」。當萬億美元估值需要靠未來十年的高速增長支撐,最危險的未必是公司不賺錢,而是即使賺錢,仍然追不上投資者早已透支的期望。
Text by BusinessFocus Editorial
免責聲明:本網頁一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本公司無涉。投資涉及風險,證券價格可升可跌。