

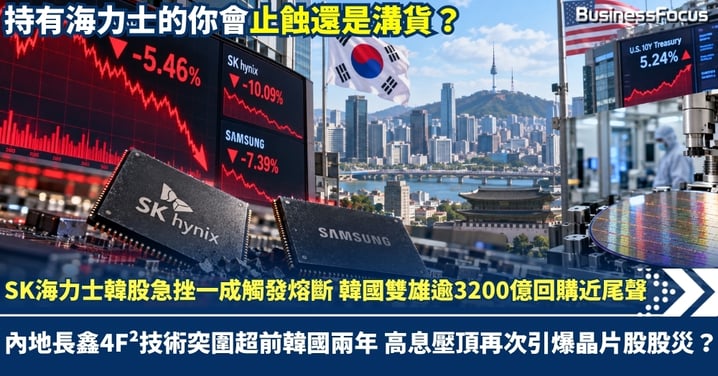
SK海力士韓股急挫一成觸發熔斷 韓國雙雄逾3200億回購近尾聲 內地長鑫4F²技術突圍超前韓國兩年 高息壓頂再次引爆晶片股股災?
AI晶片股再次湧現恐慌拋售潮,記憶體巨頭SK海力士(韓股:000660,美股:SKHY)韓股單日股價大跌一成,三星電子(韓股:005930)亦大跌逾7%,拖累韓國KOSPI綜合指數一度大跌7%,觸發熔斷機制暫停程式賣盤五分鐘。表面上看AI伺服器需求持續強勁,但背後卻迎來三重沉重打擊,三星與SK海力士總額55萬億韓圜(折合約400億美元,約3,212億港元)的史上最大規模股份回購提前劃上句號;內地晶片龍頭長鑫科技(A股:688825)正式發表4F²新架構,進度有望比韓國記憶體巨頭超前兩年,計劃2026年底前推出伺服器記憶體產品;與此同時,10年期美債收益率維持在5.2厘高位,引發市場質疑科技巨頭龐大AI資本開支能否維持。面對亮麗業績與股價跳水的巨大落差,晶片股究竟只是短暫整固,抑或反映繁榮週期已經行到尾聲?而持有海力士的散戶又該怎樣做?
400億美元回購提早熄掣 人造安全網消失引爆沽壓
韓國晶片股連日急瀉,巨額股份回購的承接力量逐漸減弱,成為市場關注焦點。三星電子與SK海力士原本合共推行55萬億韓圜的股份回購計劃,一直充當支撐股價的底層防線,其中三星斥資15萬億韓圜,主要用作員工股份報酬;海力士則投入40萬億韓圜,購入股份後全數註銷。豈料三星在10月12日披露,已於10月6日提早完成全部回購,購入約5,686萬股,平均買入價263,823韓圜,較原定11月21日結束日期提前46日,而海力士回購亦已接近尾聲。持續數星期的巨額企業買盤逐漸減少,無疑令市場憂慮承接力量不足。
外資沽盤更揭示市場信心正在急速轉變。韓國交易所數據顯示,10月13日外資於KOSPI市場淨沽約4.51萬億韓圜(約合261億港元),其中SK海力士遭淨沽2.36萬億韓圜(約合137億港元),三星亦錄得1.36萬億韓圜(約合79億港元)淨沽盤。兩大巨頭合計遭外資淨沽約216億港元,相當於全市場淨沽額約82.5%。雖然散戶與本地機構逆市承接,部分企業回購亦仍在執行,但始終難敵龐大外資沽壓。市場爭議在於,股價大跌究竟源自企業回購減少,還是外資開始懷疑記憶體行業已處周期頂峰?值得警惕的是,股份回購能改善供求及每股盈利,卻不能改變整個行業的競爭格局,更不可能保證股價見底。
長鑫4F²技術突圍 伺服器記憶體壟斷版圖動搖
相比回購買盤退潮,中國記憶體企業的技術追趕,對韓國巨頭可能構成更深遠威脅。內地長鑫科技(A股:688825)總裁曹堪宇近日宣布,新一代4F²記憶體單元架構取得關鍵研發進展,計劃2026年底推出採用相關技術的伺服器DDR5 RDIMM產品。傳統DRAM主要採用6F²結構,長鑫透過垂直環繞柵極晶體管(VSG)等技術,目標在相同製程特徵尺寸下,將單元面積縮小約三分之一,理論單元密度提升最多50%。若成功實現穩定量產,未來每片晶圓有機會生產更多記憶體,從而降低成本。韓媒指出,三星相關4F²技術的商業化時間表可能延至2028年,令長鑫2026年底推出產品的目標看似領先約兩年。不過,產品推出不等於大量出貨,長鑫實際良率、成本、性能及客戶認證尚待驗證,不能斷言整體技術已超越韓國巨頭。
更值得關注的,是長鑫此次瞄準的並非英偉達AI加速器使用的HBM,而是高價值伺服器DDR5市場。根據TrendForce數據,今年第二季三星、海力士及美光科技(美股:MU)合共控制全球約87.6%的DRAM收入市場份額,長年掌握龐大定價能力。隨着AI伺服器需求急增,高容量DDR5產品同樣帶來可觀利潤。長鑫若能成功進入大型伺服器供應鏈,即使短期無法取代HBM,也可能增加記憶體市場的供應選擇,削弱三大巨頭的議價優勢。最危險的未必是中國企業立即搶走大量市場份額,而是投資者開始預期2027至2028年供應競爭加劇,提前下調韓國晶片股估值。記憶體企業可以繼續賣出更多晶片,但未必能永遠維持歷史高位的售價與利潤率。
盈利破頂反遭清倉 高息環境嚴審AI資本開支
記憶體市場正深陷一個極其諷刺的現象,企業業績無比亮眼,股價卻遭狠心拋售。SK海力士最新公布的第二季收入達79.32萬億韓圜,經營溢利高達60.54萬億韓圜,按年分別增長257%及557%,經營溢利率更達驚人的76%。三星第三季初步經營溢利亦達107.4萬億韓圜,按年急升近九倍。然而,兩家公司交出破紀錄成績單後,股價卻接連重挫,反映市場關注焦點已由當前盈利轉向未來增長的可持續性。記憶體產業歷來具有強烈周期性,價格急升往往刺激企業擴充產能,一旦供應追上需求,盈利便可能迅速回落。歷史市盈率愈低,亦不代表股票一定愈便宜,因為周期高峰的盈利未必能夠長期維持。
高息環境進一步加劇市場憂慮,10年期美債收益率維持在5.2厘以上,令大型AI數據中心面對更高融資及回報要求。微軟(美股:MSFT)、Meta(美股:META)等科技巨頭近年持續增加AI基建投入,但當資金成本居高不下,華爾街開始質疑巨額資本開支能否轉化為足夠現金流。博通(美股:AVGO)CEO陳福陽近日亦提醒市場,資金可能成為AI擴張的重要限制。倘若大型客戶放慢投資,英偉達(美股:NVDA)的GPU訂單、海力士的HBM以及美光的伺服器DRAM均可能受到影響。
對高位持有大量海力士現貨的香港散戶而言,單憑股價急跌便大手溝貨,可能只是將風險進一步放大。持有孖展者應優先控制槓桿;持倉比重過高者應考慮分散風險;長線現貨投資者則需要重新審視HBM訂單、記憶體價格及未來盈利,而非純粹等待回本。沽出海力士轉買美光,未必能避開DRAM周期;轉投英偉達雖可降低傳統記憶體價格競爭的風險,卻仍然面對AI資本開支放慢的威脅。
記憶體股最危險的時刻,未必是企業開始蝕錢,而是企業賺到歷史最多,市場卻開始相信好日子不會持續。當數千億港元回購都無法阻止股價下跌,散戶究竟是在趁低吸納科技革命的贏家,還是為即將逆轉的超級周期接貨?
Text by BusinessFocus Editorial
免責聲明:本網頁一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本公司無涉。投資涉及風險,證券價格可升可跌。