

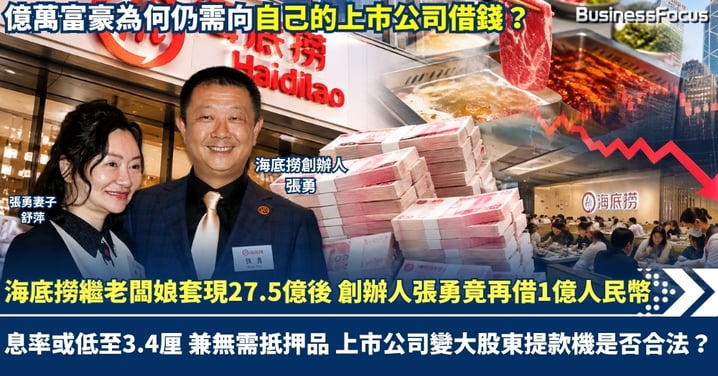
海底撈繼老闆娘疑為交稅套現27.5億後 創辦人張勇竟向公司借1億人民幣 息率或低至3.4厘兼毋須擔保 上市公司變大股東提款機是否合法?
火鍋食客愈來愈精打細算,億萬富豪卻獲上市公司提供億元私人貸款!海底撈(6862)繼早前創辦人張勇妻子舒萍疑為「補交稅款」大手減持套現27.5億港元後,作為公司大股東兼董事的張勇本人,竟直接向海底撈借取1億元人民幣(約合1.08億港元)作私人周轉!更令人側目的是,該筆無抵押貸款為期一個月,息率或低至約3.4厘,利息料僅約32.4萬港元, 兼毋須抵押品,條款對張勇太優惠。海底撈上半年核心火鍋餐廳收入更倒退4%,純利近乎零增長。內地消費降級、餐飲業競爭激烈之際,富豪家族既有巨額資金流動,為何仍需要向上市公司借錢?
作為海底撈(6862)大股東兼董事,張勇向公司借1億元人民幣周轉,不少網民亦質疑究竟是否合法。有市場人士認為,香港《公司條例》只禁止香港註冊的公司(在未獲股東同意之下)向董事作出大額貸款,但由於海底撈是開曼註冊的海外公司,或不受有關法例監管,但真相仍有待當局澄清。
借貸詳情曝光:1億巨款無抵押 過橋資金惹關注
根據海底撈公布的借貸合約細節,張勇向公司借入的1億元人民幣,為期僅短短一個月,貸款只供個人財務安排,不得用於購買海底撈股份或向第三方提供財務資助。息率方面,定於一個月香港銀行同業拆息(HIBOR)加60個基點。按照一個月港元拆息2.7581厘計算,參考年利率約3.3581厘,假設全數提款並借足30日,公司可獲利息約32.4萬港元。值得留意的是,身家豐厚的張勇,借取巨款竟毋須提供任何資產作抵押。海底撈方面則解釋,款項由內部資源撥付,強調不會影響公司的日常營運及業務發展。
事件之所以引起廣泛討論,很大程度源於時間點上的巧合。早前市場才剛消化張勇妻子舒萍減持海底撈股份套現巨款的消息,9月8日舒萍設立的Rose Trust旗下公司SP NP Ltd.,才以每股10.62港元出售2.59億股海底撈,套現27.51億港元,消息曝光後股價單日急挫9.14%,外界普遍估計資金是為了應付內地稅務或補價需求。
然而,既然家族已套現逾27億港元,為何張勇仍需向上市公司借調1億元人民幣?外界估計,富豪的資產配置往往較為複雜,巨額套現所得未必能即時靈活調動,可能受制於資金跨境流動限制或已鎖定特定用途。因此,張勇或許面臨短期資金鏈真空,急需一筆過橋資金應急。雖然1億元對其身家而言微不足道,但動用上市公司資源救火,始終令市場感到意外。
法律與道德邊界:合規卻傷透股民心?
海底撈強調,貸款資金來自集團內部資源,不影響日常營運,而且借貸利率高於同期港元存款回報,符合公司及股東整體利益。截至6月底,海底撈集團銀行結餘及現金達59.29億元人民幣,另有銀行借款25.62億元人民幣;1億元人民幣貸款僅佔現金約1.7%,確實未至於威脅海底撈財政穩健。
據熟悉港股法規專家表示,上市公司向控股股東提供貸款並非必然違法,但符合上市規則,不代表可以忽略公司章程的限制。海底撈表示,有關貸款屬港交所《上市規則》第14A章關連交易,相關百分比率超過0.1%但低於5%,因此只須作出公告,毋須取得獨立股東批准;張勇亦已在董事會表決時避席。
然而,海底撈雖然在開曼群島註冊,不直接受香港《公司條例》第500條的董事貸款限制規管,但其組織章程第101(4)條,卻明文引入參照香港法例的董事貸款限制。值得留意的是,《公司條例》第505條設有小額交易豁免,符合特定條件、貸款及相關交易總額不超過法定基準5%的安排,可獲豁免股東批准。海底撈究竟依據哪項豁免條件及計算基準,確保億元私人貸款同時符合上市規則與公司章程,仍值得進一步交代。畢竟,合法合規只是企業管治的最低要求,如何保障全體股東利益,才是市場真正關注的問題。
在道德層面上,事件更觸動了公眾投資者的神經。上市公司作為公眾平台,資金理應運用於拓展業務或回饋股東。控股股東與上市公司之間過於頻密的非必要金錢往來,容易模糊公司治理的界線。即使管理層強調公司現金流充裕,但大股東在有需要時便向公司借錢,難免令人產生「大股東提款機」的負面觀感。此種操作雖然未必造成實質財務損失,但對投資者信心及企業管治形象的無形損害,卻難以估量。
業績失色股價插水:增長神話褪色 管治陰影雪上加霜
2026年上半年,海底撈收入223.37億元人民幣,按年增長7.9%,表面成績不俗;惟純利僅17.64億元人民幣,按年微升0.5%。更令人擔憂的是,佔公司收入近八成的自營海底撈餐廳,收入由185.8億元人民幣減少至178.37億元人民幣,倒退4%。相反,外賣收入急升121.2%至20.51億元人民幣,其他餐飲品牌收入亦增長113.1%至12.71億元人民幣。換言之,海底撈收入增長愈來愈依賴新業務,傳統火鍋堂食的增長動力正在減弱。
內地消費降級的壓力,更直接反映在人均消費及成本結構。海底撈上半年整體人均消費由人民幣97.9元降至97元,內地一線至三線城市人均消費全面下跌;海底撈自營餐廳平均每日翻枱率卻由3.8次升至3.9次,顯示海底撈並非完全失去客流,而是顧客花費更加審慎。海底撈期內關閉32間餐廳,截至6月底經營1,389間海底撈品牌餐廳,其中99間為加盟店。原材料及易耗品成本佔收入比例由39.8%升至41.6%,海底撈指出部分原因涉及向顧客提供優惠。
內地餐飲市場同樣面臨挑戰,官方數據顯示,8月全國餐飲收入按年僅增1.1%,限額以上餐飲企業收入更下跌0.7%。當消費者追求性價比,餐廳即使坐滿食客,也未必能換來更豐厚利潤。海底撈能否在減價競爭下維持盈利,遠比表面收入增長值得關注。
基本面轉弱,直接反映在股價表現上。今年年初至今,海底撈股價已大幅下挫逾三成,市值大幅蒸發。在投資者對前景持觀望態度、公司急需集中精力改善經營之時,爆出大股東無抵押借貸的消息,無疑是雪上加霜。公司要挽回市場信心,除了要交出改善業績的成績表,更需要以實際行動證明其重視小股東權益,重建穩健透明的企業管治形象。
Text by BusinessFocus Editorial
免責聲明:本網頁一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本公司無涉。投資涉及風險,證券價格可升可跌。