

【Nike重組】Nike今年股價跌逾4成 裁員重組慳25億美元救得返? 中國收入跌26% On、Hoka 逆市搶客 鞋王失速是成本還是品牌老化?
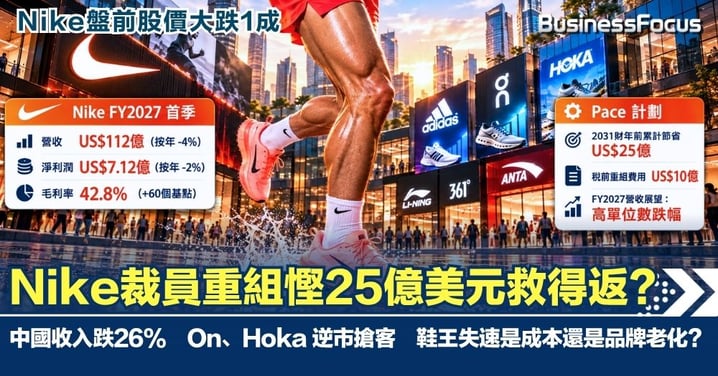
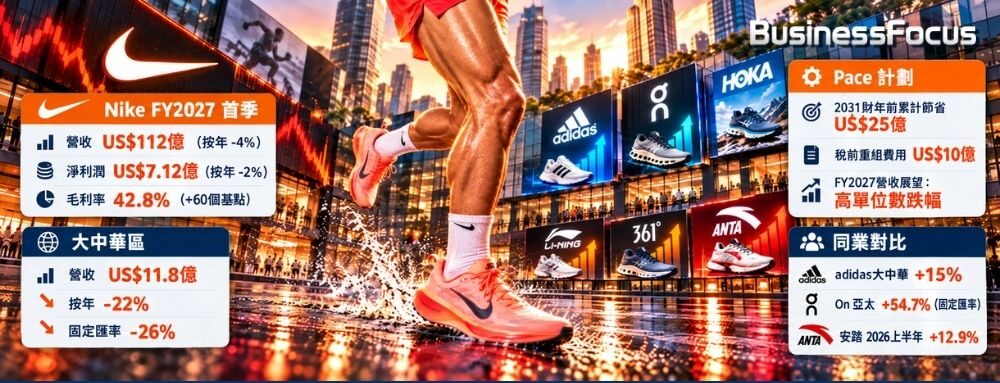
Nike(美:NKE)股價今年累跌逾40%。公司10月1日公布2027財年首季業績,單季按年少賺2%。面對業務倒退,Nike推出「Pace」重組計劃,明年開始裁員,預計至2031財年累計節省約25億美元,但首先要承擔約10億美元稅前重組費用,當中約3億美元於2027財年確認,拖低每股盈利約0.15美元。分析質疑Nike業績倒退並非行業情況,鞋王倒退的真正核心問題究竟是什麼?裁員重組真的可以打救Nike嗎?市場初步則已對這間股價連續5年下跌的昔日巨企投下「不信任票」,Nike股價盤前跌約1成。
10億換25億 2027年開始裁員
Pace不只是一個重組裁員計劃。Nike計劃由2027年起進一步精簡職位,同時把全球四大區域整合為三個板塊:美洲、亞太及大中華區,以及歐洲、中東及非洲,並推動供應鏈現代化及印度新園區。公司未公布裁員人數,但方向很清楚:用更低成本、更少層級換取更快決策。
問題是,Nike目前最缺的究竟是效率,還是增長?
盈利未崩 收入先弱
Nike2027財年首季收入按年跌4%至112.1億美元,固定匯率跌5%;淨利潤跌2%至7.12億美元。毛利率反而升60個基點至42.8%,銷售及行政開支亦跌3%。換言之,削成本已開始見效,但收入仍未止跌。公司更預期2027財年全年收入錄得高單位數跌幅。
若問題只是成本過高,「Pace」有望改善盈利;若問題來自產品吸引力、品牌熱度及市場份額,裁員便只能治標。
中國跌26% 不是全行業都差
最大警號來自大中華區。Nike首季大中華收入按固定匯率急跌26%。惟同期,adidas 2026年第二季大中華區固定匯率收入增15%,「On」品牌於亞太區固定匯率收入更升54.7%。不同公司財年及地區口徑並不一致,但方向已足夠清楚:運動消費沒有消失,增量正在重新分配。
中國本土品牌亦呈分化。安踏(2020)2026上半年收入升12.9%至435.1億元人民幣,並以15億歐元收購PUMA 29.06%股權;361度(1361)同期收入增約8%,李寧(2331)增2.8%;特步(1368)核心品牌收入跌2.2%,專業運動分部卻升11.4%。市場不再是所有品牌一齊升,而是誰能搶到分額。
行業變慢 競爭更殘酷
內地券商分析指出,中國運動鞋服零售增速已由過往10%至15%回落至5%至10%,行業更接近「L型磨底」,而非去庫存後快速V型反彈;重點已由高速擴張,轉向總量穩健、結構分化。
國信證券追蹤2026年首季網上銷售亦見同一方向:高價品牌銷售額增21.8%,平均售價升10.8%;碳板及馬拉松鞋均價跌12.3%,銷售額反跌7.6%;通勤鞋銷售額則大增86.6%。高端化、差異化仍有市場,但單靠「功能」或「平替」已愈來愈難突圍。
2026年冬奧、世界盃及亞運接連舉行,本應有利運動品牌曝光,但品牌表現仍高度分化,反映大型賽事只能放大優勢,不能取代產品力。
Nike真的老了?
Nike最大的問題,未必是沒有人認識,而是「非買不可」的理由正在減少。管理層已承認Sportswear、Jordan Brand及大中華區仍需改善。Air Force 1、Dunk、Jordan Retro曾是品牌護城河,但經典款供應過多、款式相近,稀缺感逐步下降。
另一邊,On、HOKA、ASICS以跑步科技、舒適度及鮮明定位搶客,adidas亦靠Performance與本地化產品重新增長。
以往消費者可能先問「買哪對Nike」,如今更多人先比較Nike、On、HOKA、ASICS,再決定品牌。Nike仍然強大,但「預設選項」的地位正受到挑戰。
裁員救到Nike?
從財務角度看,Pace並非沒有價值。若收入重新增長,更低成本基礎可以放大利潤彈性。
但裁員可以改善分母,不能創造收入。Nike可以裁出更高利潤率,卻裁不出下一對Air Jordan。
投資者未來真正要看的,是大中華區跌幅能否收窄、Nike Direct能否止跌、Sportswear及Jordan能否重建稀缺感,以及Performance新品能否補上Lifestyle舊款收縮留下的缺口。Nike最值得擔心的,不是運動鞋市場變慢,而是市場仍有增量,增量卻落到別人手上。
Text by BusinessFocus Editorial
免責聲明:本網頁一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本公司無涉。投資涉及風險,證券價格可升可跌。