

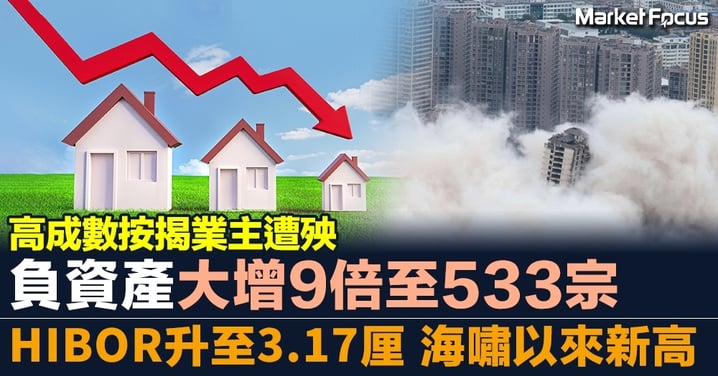
【負資產重臨】高成數按揭業主遭殃 負資產大增9倍至533宗 HIBOR升至3.17厘 海嘯以來新高
加息潮加上香港股市大跌兼陷經濟衰退,香港樓價過去一年大跌近1成,令不少剛剛以高成數按揭上車的業主「中伏」,自住樓淪為負資產。香港金融管理局公布2022年第3季末負資產住宅按揭數目為533宗,較第2季的55宗,按季大增近9倍(升87%),負資產住宅按揭貸款總金額亦由3億港元大增約9倍至30億6百萬元。換言之,這533個物業的業主,已付的買樓首期在帳面上已化為烏有。
 Photo from BusinessFocus
令人更擔心的是,由於美國通脹仍高企,加息步伐不單不減慢,甚至可能再加速,或令香港樓會跌幅更大。因現時財經界普通預期美國儲聯局11月及12月會加息0.75厘及0.5厘,明年初會再加息2次合共0.5厘,利率才有可能見頂,換言之屆時美國聯邦基金利率料會升至4.75厘至5厘,令香港的供樓實際利率勢必大幅上升,增加上車客的負擔,影響樓市氣氛。
事實上,與供樓利率相關的港元1個月銀行同業拆息(HIBOR)10月31日最新報3.17厘,較上周五升5點子,續創2008年10月即金融海嘯以來的新高。目前大銀行H按供樓息率一般為H+1.3厘,名義上H按利息已升至4.47厘,雖然因為供樓鎖息上限一般為「P-2.5厘」,而P(最優惠利率)暫時只是5.125厘,令到實際供樓利率僅為5.125-2.5即2.625厘,故供樓一族暫未感到大壓力。但銀行界料今年底前P勢必至少增加半厘,明年亦幾乎肯定會再加。故有財經專家早前預測,未來兩年香港樓價在最惡劣情況下,或會較歷史高位暴跌近5成。
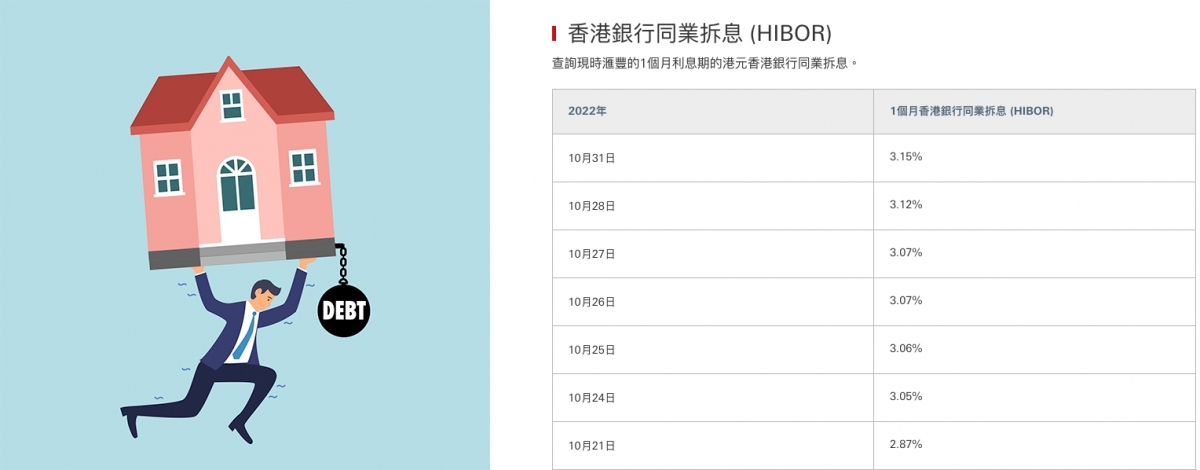 Photo from BusinessFocus
金管局最新數據則顯示,負資產住宅按揭貸款宗數由2022年第2季末的55宗,增加至2022年第3季末的533宗。金管局指這些個案主要涉及銀行職員的住屋按揭貸款或按揭保險計劃的貸款,而這類貸款的按揭成數一般較高。而負資產住宅按揭貸款中無抵押部分的金額由2022年第2季末的4百萬港元,增加至2022年第3季末的5千9百萬港元,增幅13.8倍。但金管局強調,銀行自從2011年第1季起,暫無錄得任何拖欠3個月以上的負資產住宅按揭貸款紀錄,即是說未見有負資產業主斷供。
但金管局承認,上述負資產統計尚未包括二按的因素,因為銀行沒有客戶在二按下的未償還貸款的資料,因此無法知悉有多少宗屬於負資產貸款。換言之,連二按在內,本港真實的負資產個案數字應超過533宗。
Text by BusinessFocus Editorial
免責聲明:本網頁一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本公司無涉。投資涉及風險,證券價格可升可跌。